Showing posts with label tips. Show all posts

2.1.13

Capitalizing On Seasonal Effects

 
Even in efficient markets, where security prices accurately reflect all relevant and recent information, many well-documented seasonal effects continue to exist in many markets. In this article, we'll take you through some of these existing seasonal anomalies and show you how to take advantage of stock market seasonality by timing your buying and selling decisions according to daily, weekly and monthly trends.

Monthly SeasonalityThe markets tend to have strong returns around the turn of the year as well as during the summer months, while September is traditionally a down month. The average return in October is positive historically, despite the record drops of -19.7% and -21.5% in 1929 and 1987.
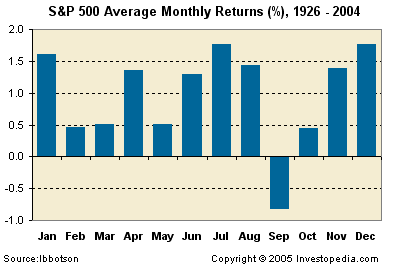


How can You benefit?

An investor may consider buying more equities in September. However, please keep in mind that timing the market perfectly is nearly impossible and investors who trade frequently pay more commissions, but do not necessarily make more money. Furthermore, there is a difference between market timing and factoring in seasonality in investment decisions.
Market timing is based on short-term price patterns and trying to pick market tops and bottoms. Seasonality is about anticipating how the market will behave in a given time of year and taking a position before the change occurs (e.g., if I know that December and January are usually strong then I may invest in November to make sure that I hold my investments in the following months).

End of DecemberIn order to claim capital losses, many investors sell stocks that have declined in value throughout the year during the last trading days of the year.

How can you benefit?If you plan on selling to book a tax loss, you may consider doing it before many investors start to sell stocks en masse at year's end.

January EffectAt the beginning of January, investors return to equity markets with a vengeance, pushing up prices of mostly small cap and value stocks, according to "Stocks for the Long Run: The Definitive Guide to Financial Market Returns and Long-Term Investment Strategies" by Jeremy J. Siegel (2002) and the "Stock Trader's Almanac, 2005" by Yale Hirsch and Jeffery J. Hirsch.
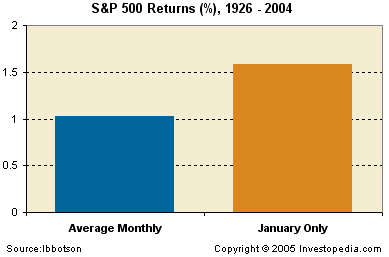


The effect is most pronounced for small cap and value stocks, but it could also be extended to the entire equity market.

How can you benefit?In terms of seasonality, the end of December has shown to be a good time to buy small caps or value stocks.

Turn of the MonthTurn of the month is a term that refers to the tendency of stocks to rise at the turn of a month and fall in the middle of a month. This tendency is mostly related to periodic new money flows directed toward mutual funds at a beginning of every month
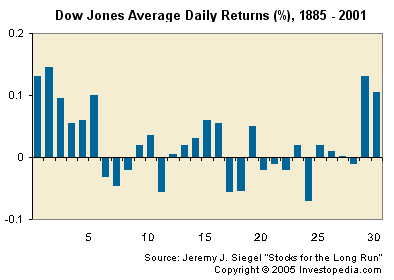

How can you benefit?
This is a powerful effect that is easy to use. If you have a monthly plan, you should consider making regular contributions in the middle of the month rather than at the beginning.

Window DressingMany mutual fund managers attempt to make their balance sheets look pretty at the end of each quarter by buying stocks that have done well during a particular quarter. For many of these managers, hanging on to their jobs is more important to them than the best interest of their mutual fund's unit holders.
How can you benefit?For individual investors, the effect may be significant, but the transaction costs may outweigh the benefits. It's generally not a good idea to buy stocks just to make your portfolio look nice.

Pre-Holiday RallyDue to general optimism, stock markets tend to rise ahead of three-day holidays in the United States such as Independence Day, Thanksgiving, etc.

How can you benefit?Again, this is a situation in which transaction costs may outweigh the benefits.

Monday EffectFor decades, the stock market has had a tendency to drop on Mondays, on average. Some studies, as in "A Survey of the Monday Effect Literature" by Glenn N. Pettengill in the Quarterly Journal of Business and Economics (summer 2003), have attributed this to a large amount of bad news being released over the weekend. Others point to investors' gloomy mood, which is especially evident during the early hours of Monday trading.
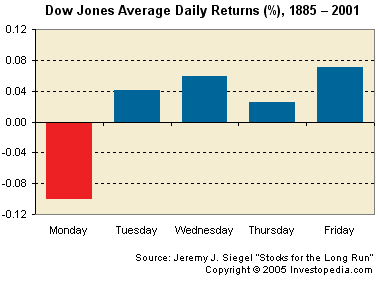


How can you benefit?
If you're planning on buying stocks, you're better off doing it on a Monday than any other day of the week. If you're an experienced trader, and are interested in short selling, then Friday is the best day to take a short position (because stocks tend to be priced higher on a Friday), and Monday is the best day to cover your short.

Lower Your TaxesInvestors should be very careful when buying mutual funds in December before the annual distribution. In the New Year, they may be quite surprised to find that although their funds have declined in value, they are still required to pay taxes on the annual distribution.

Let's use a TD Bank U.S. Equity Fund as an example. Suppose that an investor buys a fund on December 22, 2004, at $18.1 per unit. On December 24, the fund distributes capital gains of $0.2768 and income distribution of $0.0126 on which the holder will have to pay tax, while the value of the fund declines to $17.96 (including the distribution). In effect, the new buyer ends up paying taxes for all the other people who held the fund throughout the year but sold it before distribution. This may not seem fair, but this loophole in the current system can really eat into your returns if you're not careful.
As always, it is advantageous to minimize taxes. Avoiding the purchase of mutual funds before the December distribution will ensure that you do not get taxed for gains made by the fund throughout the year. Therefore, anytime after January 1 is a good time to buy mutual funds.

ConclusionWith time, some of the current calendar anomalies will likely disappear and be replaced by others. Several of the existing anomalies are relatively easy to take advantage of, such as making regular purchases of mutual funds in the middle of the month instead of at the start of a month. It is in your best interest to be informed about the seasonal effects in capital markets so that you can begin to use them to your advantage.


http://www.investopedia.com/articles/05/seasonaltrends.asp

4.7.12

Ούτε τα «κοράκια» δεν πλησιάζουν την Ελλάδα

Ακόμα και τα vulture funds -οι επονομαζόμενοι και γύπες των αγορών, γιατί σπεύδουν να αγοράσουν προβληματικά ομόλογα ή ομόλογα σε default που πωλούνται σε τιμές ευκαιρίας- δεν πλησιάζουν την Ελλάδα, καθώς η αποφασιστικότητα της Αθήνας να επαναδιαπραγματευτεί το πακέτο διάσωσης αναζωπυρώνει τους φόβους για νέα χρεοκοπία ή και έξοδο από το ευρώ, γράφει το Reuters.


Οι αγοραστές έχουν εξαφανιστεί από την αγορά και traders μαρτυρούν ότι περνούν μέρες χωρίς να αλλά αλλάξει χέρια έστω ένα ελληνικό ομόλογο. Είναι λιγοστοί οι επενδυτές που τολμούν να εισέλθουν σε αυτή την αγορά, έστω και έπειτα από την ανακούφιση που προκάλεσε το εκλογικό αποτέλεσμα της 17ης Ιουνίου και ο σχηματισμός κυβέρνησης.

Από το Μάρτιο, όταν συμφωνήθηκε haircut 70% στην ονομαστική αξία των ομολόγων, με αποτέλεσμα οι ιδιώτες ομολογιούχοι να διαγράψουν 100 δισ. ευρώ δανείων προς την Ελλάδα, οι ήδη πολύ χαμηλές τιμές των ελληνικών ομολόγων έχουν υποχωρήσει σχεδόν στο μισό.

Κάποια vulture funds, βέβαια, έβγαλαν χρήματα από την Ελλάδα, ειδικά το Μάιο, όταν η προσωρινή κυβέρνηση αποφάσισε να πληρώσει στο ακέραιο τα ομόλογα που έληγαν τότε και δεν είχαν προσφερθεί στο PSI.

Όμως, τώρα, πολλοί επενδυτές φοβούνται ότι η Ελλάδα δεν θα μπορέσει να αποπληρώσει ούτε το μετά την αναδιάρθρωση χρέος της.

Η δίκαιη τιμή των ελληνικών ομολόγων είναι μηδέν, λέει στο Reuters ο Ajay Jani, γενικός διευθυντής της Gramercy, ενός fund που έχει παίξει κεντρικό ρόλο στην αναδιάρθρωση χρέους της Αργεντινής. Αυτός θεωρεί αναπόφευκτη μια δεύτερη αναδιάρθρωση του ελληνικού χρέους.

«Εάν ο κόσμος πιστεύει ότι ο κίνδυνος της εξόδου της Ελλάδας από το ευρώ έχει μειωθεί, απατάται», δηλώνει ο Αθανάσιος Λαδόοπουλος, partner και senior fund manager στο hedge fund Swiss Investment Managers της Ζυρίχης. «Μάλλον η ελληνική κυβέρνηση θα διαπιστώσει ότι ίσως έχει υποσχεθεί περισσότερα από όσα μπορεί να διαπραγματευτεί επιτυχώς», εκτιμά, και προσθέτει ότι αυτή δεν είναι μια καλή στιγμή για να αγοράσει κανείς ελληνικά ομόλογα.

Έτσι, τα ελληνικά ομόλογα άγγιξαν νέο ιστορικό χαμηλό στο 1-13 σεντς ανά ευρώ την 1η Ιουνίου. Η αξία τους είχε πέσει στα μισά από εκεί όπου άρχισαν να διαπραγματεύονται στις 12 Μαρτίου, μετά το PSI.

Τον τελευταίο μήνα, έχουν ανακάμψει, με χαμηλούς τζίρους συναλλαγών. Ένας από τους επενδυτές που κρύβονται πίσω από αυτή την άνοδο είναι το λονδρέζικο hedge fund Adelante, που αγόρασε ένα καλάθι ελληνικών ομολόγων στα 12,5 σεντς πριν από τις εκλογές, με την ελπίδα να τα πουλήσει στα 16-17 σεντς. Η τελευταία τιμή τους ήταν στα 13-17 σεντς.

Ο στρατηγικός αναλυτής της Credit Suisse Πάνος Γιαννόπουλος, εκτιμά ότι οι τιμές θα πέσουν ακόμα και στα 7 σεντς στην περίπτωση εξόδου της Ελλάδας από το ευρώ. Όμως, εάν η Ελλάδα εφαρμόσει κάποιες από τις μεταρρυθμίσεις και λάβει κάποιες παραχωρήσεις από την τρόικα, τα ομόλογα θα μπορούσαν να φτάσουν στα 40 σεντς, σε 2-3 χρόνια.

http://www.isotimia.gr/default.asp?pid=24&ct=13&artid=115319

26.1.12

Demographics and stock prices


Zheng Liu and Mark Spiegel at the San Francisco Fed wrote a very nice letter  on demographics and asset prices, summarizing a lot of good academic work on the question.

See the graph to the left, taken from the letter: M/O is the ratio of middle aged to old, and P/E is the stock market price-earnings ratio. 

It seems like a natural story: In the 1970s, there were relatively few prime-age savers around to buy stocks, and the prices fell. Starting in the 1980s to late 1990s, boomers entered their prime saving years, bought stocks and drove the prices up. And now that the boomers are retiring, they start selling, and watch out for prices! Zheng and Mark make a pretty discouraging forecast.

read full 

23.1.12

Stock Trading Is Lowest in U.S. Since 2008

Trading (MVOLUSE) in U.S. stocks fell to the lowest level since at least 2008 amid mutual fund withdrawals and Wall Street job cuts.
An average of 6.69 billion shares changed hands on U.S. exchanges in the 50 days ended Jan. 18, the fewest on record in Bloomberg data starting three years ago that excludes over-the- counter venues. On the New York Stock Exchange, volume has tumbled to the lowest level since 1999, the data show.
The slowdown in trading shows that investors remain skittish after five years of withdrawals from mutual funds that buy U.S. equities and one of the most volatile years on record for the Standard & Poor’s 500 Index. While the benchmark index is having its best January rally since 1997, securities firms around the world cut more than 200,000 jobs last year.
“Investor confidence is shaky at the very least,” Mark Turner, head of U.S. sales trading at Instinet Inc. in New York, said in a telephone interview on Jan. 20. His firm handles about 4 percent of the total daily U.S. equity volume. “We need to see the U.S. economy improve. We need to see some sort of a plan in place to deal with Europe’s debt crisis before the market gains some confidence. At that point, we’ll start to see an increase in volume.”
Daily equity trading approached 12 billion shares in May 2009, near the start of a three-year bull market in which the S&P 500 has almost doubled. The total is based on the 50-day average volume on venues including those run by NYSE Euronext, Nasdaq OMX Group Inc., Bats Global Markets Inc. and Direct Edge Holdings LLC.

http://www.bloomberg.com/news/2012-01-23/stock-trading-is-lowest-in-u-s-since-2008.html

αιρ


17.1.12

Αγορές: Οι 6+1 μεγάλοι κίνδυνοι του 2012


Eλάχιστες φορές στο πρόσφατο παρελθόν η παγκόσμια επενδυτική κοινότητα ξεκινούσε τόσο μουδιασμένη το νέο έτος. Αν και οι αμερικάνικες αγορές μετοχών κατάφεραν το 2011 να διατηρηθούν σε θετικό έδαφος, οι διεθνείς αγορές μετοχών δεν σημείωσαν κέρδη και ο δείκτης FTSE All World είχε πτώση σχεδόν 9%.

Παρά το γεγονός ότι το consensus των αναλυτών εκτιμά ότι ο S&P 500 το 2012 θα κλείσει στις 1.360 μονάδες ή 9% υψηλότερα και ο γερμανικός DAX 12% υψηλότερα, στις 6.600 μονάδες (σύμφωνα με τις εκτιμήσεις από 36 διεθνείς τράπεζες σε έρευνα της γερμανικής Handelsblatt), οι κίνδυνοι για το 2012 είναι πολλοί και ειδική αναφορά γίνεται για το πρώτο εξάμηνο του έτους από σύσσωμη σχεδόν την επενδυτική κοινότητα.

Ένας μεγάλος φόβος των αγορών, η απώλεια του "ΑΑΑ" της Γαλλίας, έγινε πραγματικότητα με το... καλημέρα της χρονιάς. Η S&P υποβάθμισε τη χώρα, η οποία μαζί με την Αυστρία αποχαιρέτησε το "άριστα" των διεθνών οίκων. Η λίστα με τους υπόλοιπους φόβους-κινδύνους του 2012 περιλαμβάνει, πάντως, και έναν «ευχάριστο» κίνδυνο: της… διάψευσης των 6 κινδύνων!

1. Η ΕΞΟΔΟΣ ΤΗΣ ΕΛΛΑΔΑΣ ΑΠΟ ΤΟ ΕΥΡΩ

Παρότι δεν είναι το πιθανότερο σενάριο, οι φωνές που προβλέπουν έξοδο της χώρας μας από το ευρώ αυξάνονται όσο συνεχίζονται η αδυναμία ολοκλήρωσης του PSI+ κι η εσωτερική δυσλειτουργία και η αναβλητικότητα από τους Ευρωπαίους για μια οριστική λύση στην κρίση χρέους της ευρωπαϊκής περιφέρειας. Σε ένα τέτοιο καταστροφικό σενάριο για τη χώρα μας, το τραπεζικό σύστημα θα κατέρρεε, μαζικές αναλήψεις και bank run θα ήταν η αμέσως επόμενη αντίδραση σε πολλές χώρες της ευρωπαϊκής περιφέρειας, ενώ αλυσιδωτά θα πυροδοτούνταν μηχανισμοί όπως έλεγχοι κεφαλαίων και αναλήψεων σε πολλές ευρωπαϊκές χώρες και μεγάλα haircuts σε assets του ιδιωτικού τομέα.

Ωστόσο, μεγάλο ρόλο θα παίξει σε ένα τέτοιο σενάριο η διάλυση ή μη του κοινού νομίσματος. Στην περίπτωση όπου οι πιθανότητες για κατάρρευση του ευρώ αυξηθούν, οι αναλυτές συνιστούν επένδυση στο… τίποτα ή σε χρυσό, καθώς το παγκόσμιο τοπίο θα αναμορφωθεί με τρόπο απρόβλεπτο. Αν όμως δεν καταρρεύσει το τραυματισμένο ευρωπαϊκό νόμισμα, οι επενδύσεις που προτείνονται γενικά είναι η αποφυγή θέσεων σε ευρωπαϊκά assets και η στροφή σε χρυσό ή σε αμερικάνικα έντοκα, γεν, στερλίνες ή σε ελβετικά φράγκα αντί στο ευρώ και θέσεις long σε δείκτες μεταβλητότητας. Για πολλούς, ωστόσο, ο κίνδυνος εξόδου της Ελλάδας από το κοινό νόμισμα ή η διάλυση της Ευρωπαϊκής Ένωσης είναι ο πιο «τραβηγμένος» για το 2012.

2. ΚΡΙΣΗ ΣΤΗΝ ΙΣΠΑΝΙΑ ΚΑΙ ΣΤΗΝ ΙΤΑΛΙΑ
Τα σημεία-κλειδιά για την Ιταλία είναι η πολιτική σκηνή και το θέμα της ανάπτυξης, ενώ για την Ισπανία είναι ο ιδιωτικός τομέας και το τραπεζικό σύστημα. Η μη επίλυση της ευρωπαϊκής κρίσης και η επιδείνωση στην κρίση εμπιστοσύνης από τις αγορές προς τις δύο αυτές χώρες μπορεί να αποτελέσουν ακόμα μεγαλύτερο κίνδυνο και από την Ελλάδα για την ύπαρξη της Ευρωπαϊκής Ένωσης.

Σωρευτικά, οι δύο χώρες θα χρειαστούν πάνω από 500 δισ. ευρώ το 2013 και οι αποδόσεις των 10ετών ομολόγων τους είναι περίπου 7% για την Ιταλία και γύρω στο 5,5% για την Ισπανία. Μια απαγόρευση δανεισμού από τις αγορές στις δύο αυτές χώρες θα έβαζε σε κίνδυνο όχι μόνο το ευρώ, αλλά και τη σταθερότητα του παγκόσμιου τραπεζικού συστήματος.

Σε μια τέτοια περίπτωση, η Ευρωπαϊκή Κεντρική Τράπεζα θα υποχρεωνόταν να παίξει τον ρόλο του τελευταίου δανειστή για να σώσει την παγκόσμια οικονομία από την κατάρρευση. Σε ένα τέτοιο σενάριο, όπως και παραπάνω, η αντιστάθμιση που προτείνεται είναι οι θέσεις πώλησης στο ευρώ, αλλά και οι θέσεις πώλησης στις τραπεζικές μετοχές τόσο της Ευρώπης όσο και της Βρετανίας.

3. ΑΝΩΜΑΛΗ ΠΡΟΣΓΕΙΩΣΗ ΣΤΗΝ ΚΙΝΑ
Η μείωση του ρυθμού ανάπτυξης της κινέζικης οικονομίας θα είναι μαχαιριά για την παγκόσμια οικονομία, που όλο και περισσότερο βασίζει την ανάπτυξή της στην Κίνα. Μείωση του ρυθμού ανάπτυξης στο 5% ή και στο 6% στην Κίνα θα ισοδυναμούσε με ύφεση, τηρουμένων των αναλογιών και των επιτευγμάτων των τελευταίων ετών, με αποτέλεσμα να προκληθεί μεγάλη αναταραχή στις αγορές των εμπορευμάτων και ειδικά σε εκείνα με κατασκευαστικό χαρακτήρα, αλλά και στα τρόφιμα. Η στρατηγική hedging για τον κίνδυνο αυτόν είναι η αγορά put options σε καλάθια εμπορευμάτων ή αγορά call options με χαμηλά strike prices και σε μακρινές λήξεις.

4. ΟΙ ΕΥΡΩΠΑΪΚΕΣ ΤΡΑΠΕΖΕΣ
Η διαδικασία του deleveraging στον ευρωπαϊκό τραπεζικό κλάδο θα συνεχιστεί αμείωτη, όπως συμβαίνει και στην εγχώρια αγορά, με μόνη διαφορά μεταξύ της Ευρώπης και της Ελλάδας την ταχύτητα της προσαρμογής και το μέγεθος. Για την απομόχλευση των τραπεζών η Deutsche Bank κάνει λόγο για 2 τρισ. δολάρια στους επόμενους 18 μήνες.

Την ίδια στιγμή, η ανακεφαλαιοποίηση των τραπεζικών ιδρυμάτων, βάσει των υπολογισμών της EBA, θα απαιτήσει τουλάχιστον 115 δισ. ευρώ για τα αυξημένα Core Tier 1, ωστόσο στην Ισπανία και στην Ιταλία οι «τρύπες» από τα 26,2 δισ. ευρώ και τα 15,3 δισ. ευρώ αντίστοιχα θα μεγεθυνθούν εκθετικά, αν οι δύο χώρες χάσουν την πρόσβαση στις αγορές κεφαλαίων το 2012. Για την προστασία προτείνεται η θέση long σε δείκτες μεταβλητότητας και short θέσεις σε τραπεζικές μετοχές.

5. ΧΩΡΙΣ ΕΠΕΝΔΥΤΙΚΑ ΚΑΤΑΦΥΓΙΑ
Η ευμετάβλητη πορεία των «ασφαλών καταφυγίων» το τελευταίο χρονικό διάστημα αυξάνει ακόμα περισσότερο την ανησυχία των αγορών. Η πτωτική πορεία του χρυσού από τα 1.900 δολάρια ανά ουγκιά στα 1.531 δολάρια στο τέλος του 2011 δυστυχώς δεν έστειλε μήνυμα αισιοδοξίας για τη μεταβλητότητα στις αγορές, αλλά ακριβώς το αντίθετο.

Η τιμή έκλεισε κάτω από τον μέσο όρο του έτους και κάτω από τους μέσους όρους 200 ημερών, δείχνοντας αδύναμη εικόνα μετά από καιρό. Παράλληλα, το ασφαλές καταφύγιο των νομισμάτων, το ελβετικό φράγκο, δείχνει ότι δεν μπορεί να κινηθεί κάτω από το όριο ασφαλείας που έχει θέσει η ελβετική κεντρική τράπεζα, με αποτέλεσμα να περιορίζονται οι επιλογές των επενδυτών. Εφόσον οι αγορές χρειαστούν ασφαλή καταφύγια και τα δύο σημαντικότερα αποδειχθούν αδύναμα ή μη διαθέσιμα, τότε η συμπεριφορά όλων των asset classes θα είναι πολύ διαφορετική από το σύνηθες.

6. ΗΠΑ: DOUBLE DIP ΚΑΙ «AAA»
Μετά την απώλεια του «AAA» από την S&P, η αμερικάνικη και η παγκόσμια οικονομία έχουν πάψει να κοιμούνται με ασφάλεια. Παράλληλα, έγινε εμφανές από τις διαδικασίες που χρειάστηκαν για την αύξηση του ορίου του αμερικανικού χρέους ότι αυτό το θέμα είναι ταμπού και στην άλλη πλευρά του Ατλαντικού.

Παρότι το 2012 είναι εκλογικό έτος στις ΗΠΑ και είθισται τα πράγματα να πηγαίνουν καλά, η αμερικανική οικονομία ακροβατεί χωρίς να δίνει δυνατά σημάδια ότι έχει αφήσει την ύφεση πίσω της. Αν η ύφεση επιστρέψει στις ΗΠΑ, τότε και οι πιθανότητες να χαθεί το status «ΑΑΑ» για την πιο ισχυρή οικονομία του κόσμου αυξάνονται σημαντικά. Σε ένα τέτοιο σενάριο αποφεύγονται οι τράπεζες και οι κυκλικές εταιρείες, ενώ ο χρυσός και πάλι θα αποτελέσει safe haven.


6+1. Ο ΚΙΝΔΥΝΟΣ ΟΛΑ ΝΑ ΠΑΝΕ… ΚΑΛΥΤΕΡΑ ΑΠΟ ΤΙΣ ΠΡΟΒΛΕΨΕΙΣ!
Για το τέλος αφήσαμε έναν κίνδυνο που είναι υπαρκτός, αλλά αυτήν τη στιγμή δεν αποτιμάται στις αγορές ορθά, όπως επισημαίνει και μια μικρή για την ώρα ομάδα αναλυτών. Είναι ο κίνδυνος να εξελιχθούν τα πράγματα καλύτερα απ’ ό,τι θεωρεί το consensus ή επιθυμεί τώρα!
Είναι γεγονός ότι η πλειονότητα των επενδυτικών οίκων προεξοφλεί ένα ξερό πρώτο εξάμηνο και σταδιακή βελτίωση στο δεύτερο εξάμηνο έως το τέλος του έτους και καλύτερες συνθήκες στις αγορές το 2013. Ωστόσο, εκείνο που μπορεί να ρίξει έξω όλες τις προβλέψεις για τις short θέσεις στις ευρωπαϊκές τραπεζικές μετοχές, τα put options σε δείκτες μετοχών, τα long στα CDSs, αλλά και τις θέσεις long σε δείκτες μεταβλητότητας και στην αναζήτηση safe havens είναι η… βελτίωση στις οικονομικές συνθήκες.

Σε αυτόν τον κίνδυνο, η Ευρωπαϊκή Ένωση τελικά δίνει λύση με ταχύτητα και σαφήνεια στην κρίση, εξαλείφοντας τους κινδύνους για τις χώρες-μέλη της και το κοινό νόμισμα. Η παγκόσμια οικονομία πατά πιο γερά στα πόδια της και η ανάπτυξη δημιουργεί θέσεις εργασίας. Οι αγορές μετοχών και τα λοιπά risky assets σημειώνουν άνοδο πολύ ανώτερη από αυτήν των προσδοκιών.

Αυτός είναι ένας υπαρκτός κίνδυνος για το 2012 και το hedging γι’ αυτόν είναι ένα: καθίστε και… απολαύστε τον! 

http://www.euro2day.gr/news/market/123/articles/675311/Article.aspx 

14.1.12

Κακό σημάδι οι ουρανοξύστες

Ως γνωστόν, γίνονται έρευνες για τα πάντα. Μία εξ αυτών, λοιπόν, υποστηρίζει ότι όπου χτίζονται οι ψηλότεροι ουρανοξύστες της υφηλίου ακολουθεί οικονομική κρίση. Τάδε έφη Βarclays Capital, η οποία από το 1999 εκδίδει την ετήσια έρευνα Barclays Capital's Skyscraper Index. Και παραθέτει μια σειρά από ιστορικά παραδείγματα. Ενώ χτιζόταν το Empire State Building στη Νέα Υόρκη η Μεγάλη Υφεση ήταν προ των πυλών. Το Burj Khalifa ολοκληρώθηκε λίγο προτού το Ντουμπάι φτάσει ένα βήμα πριν από τη χρεοκοπία. Στο Σικάγο το Willis Tower παραδόθηκε το 1974, την περίοδο της μεγάλης πετρελαϊκής κρίσης. Το Petronas Towers της Μαλαισίας στα 1997 συνέπεσε με την ασιατική οικονομική κρίση. Και πάει λέγοντας... Η εξήγηση της Barclays είναι απλή. Πολύ συχνά τα ψηλότερα κτίρια του κόσμου χτίζονται όταν υπάρχει άνθηση στην κατασκευή ουρανοξυστών και αντανακλούν μια κακή τοποθέτηση κεφαλαίων, άρα την πιθανότητα οικονομικής κρίσης. Οι αναλυτές της τράπεζας επισημαίνουν με νόημα ότι οι Λονδρέζοι του Σίτι καλό θα ήταν να προσέχουν, μια και τώρα χτίζεται το Shard που φιλοδοξεί να είναι το ψηλότερο κτίριο της Δυτικής Ευρώπης, με 310 μ. ύψος. Συμπληρώνουν ότι στην Κίνα χτίζεται τώρα το 53% των ψηλότερων κτιρίων της γης και η Ινδία μέσα στα επόμενα πέντε χρόνια σκοπεύει να ολοκληρώσει την κατασκευή 14 ουρανοξυστών.
 
http://www.tanea.gr/oikonomia/article/?aid=4687224


____________________________________________

όσο καλός δείκτης για μια οικονομία είναι η μετακίνηση οικονομικών μεταναστών προς αυτήν, άλλο τόσο καλός δείκτης για τα μελλούμενα είναι οι ουρανοξύστες
από πρόπερσι περιμένουμε να τελειώσει η Ολυμπιάδα

22.11.11

Wall: 2 μοντέλα ιστορικής ανάλυσης δείχνουν "buy"

Το πρακτορείο MarketWatch παρουσιάζει δύο μοτίβα ανάλυσης, που υποδεικνύουν ότι, ιστορικά, είναι πολύ καλή εποχή για αγορές μετοχών στο αμερικανικό χρηματιστήριο της Wall Street.

Κατ'αρχήν, μπορεί να μην της …φαίνεται από την πρόσφατη κάθετη πτώση της Wall Street, αλλά η περίοδος από 31 Οκτωβρίου έως 30 Απριλίου, τείνει να είναι η πιο ευνοϊκή για το αμερικανικό χρηματιστήριο, σύμφωνα με στοιχεία που συγκέντρωσε ο κ. Sam Stovall της S&P Capital IQ.

Από τον β΄ παγκόσμιο πόλεμο μέχρι σήμερα, ο δείκτης S&P 500 ενισχύεται 6,8% στο β΄εξάμηνο του έτους, σε αντίθεση με την μέση πτώση 1,2% από τον Μαιο ως τον Οκτώβριο.

Και, αν υποθέσουμε ότι στις 3 Οκτωβρίου ήταν πράγματι το χαμηλό της τρέχουσας διόρθωσης, έχουν υπάρξει οκτώ ακόμη φορές με τον πόλεμο, που η αγορά ξεκίνησε από σοβαρή διόρθωση ή ήπια bear market.

Σε αυτές τις οκτώ φορές, ο S&P είχε ενισχυθεί 13,5% κατά μέσο όρο μέσα στις 3 μήνες, 23% σε έξι μήνες και 32% σε 12 μήνες.

Επιπλέον, σύμφωνα με ξεχωριστή έρευνα του MarketWatch για πιο βραχυπρόθεσμο ορίζοντα, στα τελευταία 35 χρόνια, η Ημέρα των Ευχαριστιών αποδεικνύεται ευνοϊκή για την Wall Street, που κινείται με άνοδο πριν και μετά την σημαντική αυτή γιορτή στις ΗΠΑ.

http://www.euro2day.gr/news/world/125/articles/667703/ArticleNewsWorld.aspx

13.10.11

Το εμπορικό έλλειμμα στις ΗΠΑ μειώθηκε ... και αυτό μπορεί να προμηνύει ύφεση

XRIMANEWS.GR

Το εμπορικό έλλειμμα του Αυγούστου στις ΗΠΑ διαμορφώθηκε στα $45,6 δις, ελαφρώς μικρότερο από τις προβλέψεις που το έβλεπαν στα $46 δις – Αλλά αυτό είναι τελικά καλό ή μήπως κακό; Η εμπειρική μελέτη των στοιχείων δείχνει πως τα αυξανόμενα εμπορικά ελλείμματα συνδυάζονται με υψηλή ανάπτυξη του ΑΕΠ και το διάγραμμα της εικόνας επιβεβαιώνει αυτόν τον ισχυρισμό χωρίς να αφήνει πολλά περιθώρια για αμφιβολίες. Έτσι, όταν το εμπορικό έλλειμμα συρρικνώνεται, όπως συνέβη τον Αύγουστο για παράδειγμα, το ΑΕΠ τείνει να ακολουθεί και να συρρικνώνεται επίσης παρά το γεγονός πως το εμπορικό έλλειμμα τελικά βγαίνει από το ΑΕΠ.
Μπερδευτήκατε; Δεν υπάρχει λόγος. Με απλά λόγια υπάρχουν δύο πλευρές σε κάθε νόμισμα και εν προκειμένω η μείωση του εμπορικού ελλείμματος στις ΗΠΑ δεν είναι απαραίτητα ο καλύτερος οιωνός για την ανάπτυξη της οικονομίας της.

http://www.xrimanews.gr/oikonomia/16812-to-emporiko-elleimma-stis-hpa-meiwthhke--kai-ayto-mporei-na-promhnyei-yfesh

_______________________________________

με βάση το διάγραμμα αυτό, βλέπει κάποιος πόσο εύκολο ήταν να "προβλέψει" την ύφεση του 2008

30.9.11

***ECRI Recession Call: ‘You Haven’t Seen Anything Yet’ (δείτε το βίντεο)

(U.S. Economy Tipping into Recession

Early last week, ECRI notified clients that the U.S. economy is indeed tipping into a new recession. And there’s nothing that policy makers can do to head it off.

ECRI’s recession call isn’t based on just one or two leading indexes, but on dozens of specialized leading indexes, including the U.S. Long Leading Index, which was the first to turn down – before the Arab Spring and Japanese earthquake – to be followed by downturns in the Weekly Leading Index and other shorter-leading indexes. In fact, the most reliable forward-looking indicators are now collectively behaving as they did on the cusp of full-blown recessions, not “soft landings.”

Last year, amid the double-dip hysteria, we definitively ruled out an imminent recession based on leading indexes that began to turn up before QE2 was announced. Today, the key is that cyclical weakness is spreading widely from economic indicator to indicator in a telltale recessionary fashion.

Why should ECRI’s recession call be heeded? Perhaps because, as The Economist has noted, we’ve correctly called three recessions without any false alarms in-between. In contrast, most of those who’ve accurately predicted a recession or two have also been guilty of crying wolf – in 2010, 2005, 2003, 1998, 1995, or 1987.

A new recession isn’t simply a statistical event. It’s a vicious cycle that, once started, must run its course. Under certain circumstances, a drop in sales, for instance, lowers production, which results in declining employment and income, which in turn weakens sales further, all the while spreading like wildfire from industry to industry, region to region, and indicator to indicator. That’s what a recession is all about.

But how can we have a new recession just a couple of years after the last one officially ended? Isn’t this too short for an economic expansion?

More than three years ago, before the Lehman debacle, we were already warning of a longstanding pattern of slowing growth: at least since the 1970s, the pace of U.S. growth – especially in GDP and jobs – has been stair-stepping down in successive economic expansions. We expected this pattern to persist in the new economic expansion after the recession ended, and it certainly did. We also pointed out – months before the recession ended – that because the “Great Moderation” of business cycles (from about 1985 to 2007) was now history, the resulting combination of higher cyclical volatility and lower trend growth would virtually dictate an era of more frequent recessions.

So it comes as no surprise to us that, with the latest expansion only a couple of years old, we’re already facing a new recession. Actually, such short expansions are hardly unheard of. From 1799 to 1929, nearly 90% of U.S. expansions lasted three years or less, as did two of the three expansions between 1970 and 1981. In other words, such short expansions are unusual only with respect to recent decades.

It’s important to understand that recession doesn’t mean a bad economy – we’ve had that for years now. It means an economy that keeps worsening, because it’s locked into a vicious cycle. It means that the jobless rate, already above 9%, will go much higher, and the federal budget deficit, already above a trillion dollars, will soar.

Here’s what ECRI’s recession call really says: if you think this is a bad economy, you haven’t seen anything yet. And that has profound implications for both Main Street and Wall Street.


 http://www.businesscycle.com/reports_indexes/reportsummarydetails/1091

The U.S. is headed back into recession. That’s the word from the widely respected Economic Cycle Research Institute, which uses economic indicators to put together leading indexes.
On its Web site, ECRI said the U.S. economy is “indeed tipping into a new recession. And there’s nothing that policy makers can do to head it off.” (Take that, Federal Reserve Chairman Ben Bernanke and President Barack Obama.)
The forecasting firm relies on dozens of specialized leading indexes to support the warning “If you think this is a bad economy, you haven’t seen anything yet.”
Consumers, however, aren’t so ready to throw in the towel. They expect some small ray of sunshine to peek through the gathering dark clouds.
Within Friday’s Thomson Reuters/University of Michigan consumer-sentiment survey, the index covering six-month expectations rose to 49.4 at the end of September from a preliminary reading of 47.0, while the current-sentiment index edged up only slightly.
The question is whether the slightly better outlook is based on positive trends consumers are experiencing now — or just wishful thinking. The Michigan survey suggests households may be viewing economic weakness as the new norm.
“When specifically asked how they expected the unemployment rate to change, 89% expected the unemployment rate to remain unchanged at its current high level or to increase during the year ahead,” the report says.
Households as a whole fell behind in August. Nominal personal income fell 0.1% last month as job growth and pay raises stalled. When prices and taxes are included, real disposable income dropped 0.3% in August following a 0.2% drop in July.
So far in the third quarter, real consumer spending is growing at a 1.4% annual rate. That’s up from second quarter’s 0.7%, but it could hardly be described as strong.
Clearly, the U.S. and global economies are at risk. The two key uncertainties are the protracted debate over the euro-zone sovereign debt problem and future U.S. job growth.
If either of those risks end with a positive outcome for growth (meaning an orderly resolution to debt or an acceleration in hiring), then the U.S. will avert a downturn. Until either occurs, the warning for ECRI remains on the table.

http://blogs.wsj.com/economics/2011/09/30/ecri-recession-call-you-havent-seen-anything-yet

_______________________________________

γιατί κανείς δε λέει η κωλο-λέξη coupling?
το γράφω και το ξαναγράφω για να γίνει κατανοητή η αιτία που συγκεκριμένη ορολογία χρησιμοποιείται από τους διαμορφωτές κοινής γνώμης: δεν είναι για να τους ακούς, καλύτερα να σκέφτεσαι μόνος σου, καλύτερα να αντιστρέφεις ότι διαβάζεις

24.9.11

What the financial markets are telling us about the economy

Markets can get it wrong. Sometimes briefly (the flash crash of May 2010) and sometimes for years (the dot-com boom). But prices in financial markets do convey something about the best guess of where the world is heading, and if you know how to interpret prices you can gather what the cumulative wisdom of every financial whiz who is trying to trade for a profit.
So, after firing up the Washington Post Bloomberg terminal and poking around a bit, here’s what those markets are telling us. (All prices are at approximately 1:00 p.m. Friday)
First, bonds. Ten year U.S. Treasury bonds are currently in such high demand that investors are willing to settle for a yield of only 1.77 percent; that level was even lower, an all-time record low as it happens, on Wednesday. At current stock market levels the Standard & Poor’s 500 is paying dividends of 2.3 percent.
Usually it’s the other way around: The government typically must pay a higher yield on its bonds than the stock market pays out, because investors expect stock prices to rise over time whereas bonds only pay back the amount invested after a decade.
The earnings of the Standard & Poor’s 500 companies add up to 8 percent of their combined stock market value, which is unusually high at a time that Treasury bonds are yielding 1.8 percent. That suggests investors are quite fearful about the corporate sector encountering rough years ahead. 
Over the longer run, the story is similar. Thirty year Treasury bonds are yielding 2.8 percent, down from 4.4 percent on July 1 and also near an all-time low. Global investors are willing to fling money at the U.S. government for nearly nothing. 
How about inflation?  By looking at the difference in yield between bonds that are indexed for inflation and those that aren’t, you can discern the market's inflation expectations (the analysis isn’t perfect, because different types of bonds have different degrees of liquidity, but the basic idea works).
Just two months ago, financial markets were projecting that inflation would be near the 2 percent or so level that the Federal Reserve aims for. But now, markets are expecting annual inflation over the next five years of 1.3 percent, well below that level. Over the next decade, inflation is expected to be very low as well: Markets expect 1.6 percent annual inflation over the coming decade, down from 2.4 percent at the beginning of August.
And while high oil prices stymied U.S. economic growth earlier in the year, markets are not seeing higher oil prices anytime soon. Futures markets prices predict that a barrel of West Texas Intermediate Crude, $79.92 today, will go for $82.86 in 2012 and $86.20 in 2015—higher, but still well below levels of just a few months ago.
How about all this volatility in the stock markets? There have been 16 days since Aug. 1 when the stock market moved more than 2 percentage points in either direction. There were only two such days in the first six months of the year.
One key index predicts the volatility will continue. The VIX index captures the amount of stock market volatility implied by the prices of options. It is at 41 today, up from a recent low of 16 on July 1—in other words, investors expect the stock market to be more than twice as volatile now as they did then. That said, expected volatility is still below its recent high on Aug. 8, and well below the record high of 81 reached in November 2008.
So put all these numbers together, and what are the financial markets telling us?
Nothing good, unfortunately. The markets may not be pricing in a certainty of a U.S. recession, but they see significant odds of one. And even if a recession is technically averted, there is no apparent confidence that the economy will begin growing rapidly anytime soon. 
We can only hope that, like in the dot-com bubble, this is one of those times when these allegedly efficient markets have gotten it wrong.

http://www.washingtonpost.com/blogs/ezra-klein/post/what-the-financial-markets-are-telling-us-about-the-economy/2011/09/23/gIQAjELwqK_blog.html?wprss=ezra-klein

22.9.11

9.3.11

Τα 2α γενέθλια της bull market στη Wall Street

Στη σημερινή συνεδρίαση της Wall Street, οι επενδυτές γιορτάζουν τα 2α γενέθλια της ανοδικής αγοράς.
Είναι η δεύτερη επέτειος ανάκαμψης του δείκτη S&P 500 από το χαμηλό των 676,53 μονάδων, στο ναδίρ της διεθνούς πιστωτικής κρίσης. Έκτοτε, έχει εκδηλωθεί μία από τις μεγαλύτερες διετίες αποδόσεων του τελευταίου αιώνα και ο S&P 500 έχει αναρριχηθεί περίπου 95% από τις 9 Μαρτίου 2009.
Ακόμη κι αν η bull market έσβηνε στη σημερινή συνεδρίαση, στα δεύτερα γενέθλιά της, και πάλι θα έμενε στην Ιστορία ως μία από τις πιο δυνατές στην αμερικανική οικονομία. Και αυτό αξίζει να το τονίσουμε γιατί σημαίνει ότι -αν υποθέσουμε πως η ανοδική χρηματιστηριακή πορεία έχει και τρίτο χρόνο ζωής- μπορεί να συνεχιστεί παραπάνω απ’ όσο δείχνουν οι ιστορικοί κανόνες.

Ο αρθρογράφος του MarketWatch, κ. Mark Hulbert, για να γιορτάσει τα δεύτερα γενέθλια του "ταύρου" στον αμερικανικό ναό του χρήματος, παρουσιάζει μία σύγκριση της σημερινής bull market με τις προκατόχους της. Να πούμε ότι δεν υπάρχει συμφωνημένος ορισμός μιας bull market και ο αρθρογράφος επιλέγει αυτόν που έχει καταθέσει το ινστιτούτο ερευνών Ned Davis Research.

Από τις αρχές του αιώνα, σύμφωνα με τον συγκεκριμένο ορισμό, έχουν εκδηλωθεί 33 περιπτώσεις bull market πριν από την τωρινή. Από αυτές τις 33 μόνο οι 14 γιόρτασαν δεύτερα γενέθλια. Από αυτές τις 14 bull markets που έζησαν τουλάχιστον δύο χρόνια, ο Dow Jones κατά μέσο όρο στα 2α γενέθλια είχε ενισχυθεί 43,6%. Πρόκειται για τη μισή αύξηση από το κέρδος κατά 86,7% που σημειώνει ο δείκτης στην τρέχουσα bull market. 

Μάλιστα, είναι μόνο δύο οι ανοδικές αγορές στον τελευταίο αιώνα κατά τις οποίες ο Dow Jones ενισχύθηκε σε ποσοστό 86,7% και πλέον: η bull market της δεκαετίας του ’20, όπου ο δείκτης κατέγραψε κέρδη 148,2% στον δεύτερο χρόνο και η bull market της δεκαετίας του ’90, όπου ο Dow Jones είχε κερδίσει 197,7% στα 2α γενέθλια.

Ευοίωνες είναι οι ενδείξεις και όσον αφορά στη διάρκεια ζωής των 14 προηγούμενων ανοδικών αγορών που γιόρτασαν δεύτερα γενέθλια, αφού και οι 14 κατάφεραν να ξεπεράσουν και τα τρία χρόνια. Όλοι γνωρίζουμε ότι υπάρχουν πολλοί τρόποι για να ερμηνευτούν χρηματιστηριακά μοτίβα. Ελπίζουμε όμως ότι το συγκεκριμένο ιστορικό μοτίβο θα επαναληφθεί και στην τωρινή bull market.

Ακόμη όμως κι αν ο σημερινός "ταύρος" ανοίξει και τρίτη σαμπάνια γενεθλίων, οι αναλυτές εκτιμούν ότι ο αφρός της θα είναι λιγότερο πλούσιος.

Ο αναλυτής κ. Jonathan Burton του MarketWatch αναφέρει πως κατά παράδοση η τρίτη χρονιά διαφέρει αρκετά από τις δύο πρώτες τόσο σε δυναμισμό όσο και σε εμβέλεια. Κατά κανόνα, οι μετοχές της μεγάλης κεφαλαιοποίησης αναλαμβάνουν την ηγεσία από τη μικρή και τη μεσαία κεφαλαιοποίηση στο 3ο έτος και τα κέρδη είναι πιο περιρισμένα.

Οι προκλήσεις γίνονται περισσότερες και οι επενδυτές δεν έχουν την ίδια προθυμία να αναλάβουν ρίσκο.

Ο κ. Burton τονίζει ότι όσοι αποφασίσουν να επιστρέψουν σήμερα στην αγορά ίσως απογοητευτούν. Στις 7 από τις 10 bull markets που έχουν εκδηλωθεί μετά τον Β΄ Παγκόσμιο Πόλεμο ο αναλυτής τονίζει ότι το μέσο κέρδος του S&P 500 ήταν μόνο 5% την τρίτη χρονιά, έναντι εκτίναξης κατά 19% τη δεύτερη χρονιά του "ταύρου". 

http://www.euro2day.gr/news/world/125/articles/630169/ArticleNewsWorld.aspx

17.2.11

έτσι εξηγείται!!!

έχετε υπόψη μόνο ότι οι Ρεπουμπλικάνοι έχουν καλύτερο σκορ over Wall Street


23.1.11

Επανήλθε το «φαινόμενο του Ιανουαρίου»

Για πρώτη φορά μετά το 2008, το «φαινόμενο Ιανουαρίου» –γνωστό ως January Effect– επανέρχεται στα διεθνή χρηματιστήρια. Η διεθνής πιστωτική κρίση που εξελίχθηκε σε παγκόσμια ύφεση κατάργησε το January Effect τον Ιανουάριο του 2009 και του 2010, με τις αγορές να καταγράφουν σημαντικές απώλειες. Oι στατιστικές της τελευταίας πενταετίας 2004 - 2008 είχαν αποδείξει ότι το φαινόμενο προσέφερε θετικές αποδόσεις για τους ευρωπαϊκούς χρηματιστηριακούς δείκτες, όχι όμως και για το Χρηματιστήριο της Αθήνας, το οποίο από το 2008 και κάθε Ιανουάριο μέχρι και τον φετινό, εμφάνιζε μεγάλες απώλειες. Φέτος, ωστόσο, παρουσιάζεται θετικό πρόσημο στον Γενικό Δείκτη και κυρίως στον τραπεζικό δείκτη και στις βιομηχανικές μετοχές. Για τις αμερικανικές αγορές οι αριθμοί αναφορικά με το φαινόμενο του Ιανουαρίου είναι ιδιαίτερα αποκαλυπτικοί: εξετάζοντας μία περίοδο 21 ετών, ο Dow Jones Industrial Average των 30 blue chips κατέγραψε κατά μέσο όρο αύξηση της τάξης του 2,1% τον Ιανουάριο, ο δείκτης Standard & Poors 500 άνοδο 1,8% και ο δείκτης Nasdaq Composite παρουσίασε αύξηση κατά 3,6%. Οπως τονίζεται σε σχετική έρευνα που έχει εκπονήσει ο καθηγητής του Πανεπιστημίου Πειραιά Νίκος Φίλιππας, έχει παρατηρηθεί ότι το φαινόμενο αυτό εμφανίζεται εντονότερα στις εταιρείες μικρής χρηματιστηριακής αξίας (small-cap). Η εμφάνιση του φαινομένου συνδέεται κυρίως με ψυχολογικούς λόγους, λόγους αναδιάρθρωσης θεσμικών χαρτοφυλακίων κ. λπ. Εν τούτοις, η ύπαρξη του φαινομένου παραμένει ένα άλυτο παζλ για τους ερευνητές.

http://news.kathimerini.gr/4dcgi/_w_articles_economyepix_1_23/01/2011_429808

12.12.10

Εξάπλωση της κρίσης το 2011

...

Πηγές της αγοράς μιλώντας προς «Το Βήμα» τονίζουν ότι το κρίσιμο διάστημα είναι οι μήνες που μεσολαβούν μετά το τέλος των χειμερινών εκπτώσεων- τελειώνουν στις 28 Φεβρουαρίου- και το αργότερο ως τον Ιούνιο. Οπως εξηγούν, όποια κίνηση παρατηρηθεί στην αγορά θα γίνει το διάστημα των εκπτώσεων και ως το Πάσχα ακολουθούν δύο μήνες κατ΄ ουσίαν «νεκροί», με τις υποχρεώσεις των επιχειρήσεων σε αρκετές περιπτώσεις να μην είναι διαχειρίσιμες και ως εκ τούτου όλα τα ενδεχόμενα θα είναι ανοικτά.

http://www.tovima.gr/default.asp?pid=2&ct=16&artId=372754&dt=12/12/2010

«Εδώ γύρω ξέρω τέσσερα μαγαζιά έτοιμα για λουκέτο»
Παντελης Xαρος, ιδιοκτήτης καταστήματος Αλλοι ακολουθούν τη λογική «βλέποντας και κάνοντας», άλλοι εξετάζουν σοβαρά το ενδεχόμενο να κλείσουν οριστικά τα καταστήματά τους. Στα πέριξ της οδού Ερμού, τα ενοικιαστήρια στις άδειες βιτρίνες καταστημάτων δίνουν και παίρνουν, ενώ σε όσα λειτουργούν, ο χριστουγεννιάτικος στολισμός αποπνέει θλίψη για το σύνολο της εικόνας εγκατάλειψης. Είκοσι τρία χρόνια βρίσκεται στο κέντρο της Αθήνας, στην οδό Περικλέους το κατάστημα του κ. Παντελή Χάρου, όμως πλέον σκέπτεται σοβαρά να το κλείσει μέσα στο 2011, παρά το γεγονός ότι άλλο τέτοιο στο είδος του δεν λειτουργεί σε κοντινή ακτίνα. Εμπορεύεται γυναικεία δερμάτινα υποδήματα σε μεγάλα μεγέθη, «ελληνικής κατασκευής, όχι κινέζικα», όπως εξηγεί, προβληματισμένος καθώς κοιτά τη φωτογραφία με τις δύο μικρές κόρες του στο γραφείο. «Η δουλειά έχει πέσει 40% και το μισό καλοκαιρινό εμπόρευμα βρίσκεται στο πατάρι. Πουλάω σε περυσινές τιμές, από 50 ευρώ έως 150 ευρώ και τον τελευταίο καιρό έχω προσφορές 20%. Τα πάγια έξοδα φθάνουν τις 3.000 ευρώ τον μήνα. Ομως η δουλειά δεν βγαίνει» λέει. Λίγα μέτρα πιο πάνω, ο ιδιοκτήτης καταστήματος με νήματα που μετράει δεκαετίες στην οδό Κολοκοτρώνη δείχνει να γνωρίζει αρκετά καλά την κατάσταση της «γειτονιάς». «Ξέρω τουλάχιστον τέσσερα καταστήματα που ετοιμάζονται να κλείσουν, ίσως και μετά τις γιορτές. Δεν το λένε, όμως, ανοιχτά. Είναι “βαρύ”» καταλήγει...

http://news.kathimerini.gr/4dcgi/_w_articles_economyepix_93_12/12/2010_425613
  

11.12.10

«Χρυσάφι» οι καταναλωτές των αναδυόμενων χωρών

Reuters, AP
Οι σημαντικότερες επενδύσεις του καιρού μας είναι στις επιχειρήσεις που εξάγουν στις αναδυόμενες αγορές, αποφαίνεται ο Τζιμ Ο’ Νιλ, πρόεδρος του κλάδου Διαχείρισης Περιουσιακών Στοιχείων της Goldman Sachs. Οπως επισημαίνει χαρακτηριστικά, οι καταναλωτικές δαπάνες στη Βραζιλία, τη Ρωσία, την Ινδία και την Κίνα (χώρες που είναι γνωστές με το ακρωνύμιο BRIC) θα ξεπεράσουν τις αντίστοιχες στις ΗΠΑ μέσα σε δεκαπέντε χρόνια. Με την προοπτική αυτή, όσες αμερικανικές εταιρείες εξάγουν προϊόντα και υπηρεσίες σε αυτές τις χώρες κάνουν τις καλύτερες επενδύσεις της εποχής μας, και με τη σειρά τους και όσοι επενδύουν στις μετοχές τους.
Κατά τις εκτιμήσεις του Τζιμ Ο’ Νιλ σε συνέντευξή του στην τηλεόραση του Βloomberg, οι καταναλωτικές δαπάνες στις χώρες BRIC θα αυξάνονται κατά 500 δισ. δολάρια σε ετήσια βάση. Το παρελθόν έτος, οι δαπάνες αυτές ανήλθαν συνολικά σε 4 τρισ. δολάρια εν συγκρίσει με τα 10 τρισ. δολάρια στις ΗΠΑ. «Οσες επιχειρήσεις εκτίθενται άμεσα ή έμμεσα στο καταναλωτικό κοινό των BRIC και των Next-11 χωρών κάνουν τη σωστή στρατηγική επιλογή», υπογραμμίζει. Το στέλεχος της Goldman Sachs είναι και ο εμπνευστής του ονόματος των χωρών BRIC και των «Νext-11», στις οποίες συμπεριλαμβάνει μικρότερες αναδυόμενες χώρες όπως η Τουρκία, η Ινδονησία κ. ά.
Οι εταιρείες καταναλωτικών ειδών, όπως τις παρακολουθεί ο δείκτης αναδυόμενων αγορών MSCI Emerging Markets, είδαν τις μετοχές τους να ενισχύονται 30% από τις αρχές του χρόνου. Ο δε γενικός δείκτης MSCI All -Country World index για τις μετοχές εταιρειών σε ανεπτυγμένες και αναπτυσσόμενες αγορές ενισχύθηκε μόλις κατά 7,4%.

http://news.kathimerini.gr/4dcgi/_w_articles_economyagor_1_11/12/2010_425504

25.11.10

Η αισιοδοξία στη Γερμανία καλπάζει... οι λοιποί πτωχεύουν

ZZ
Η φτώχεια στην Ελλάδα του Γιώργου Παπανδρέου καλπάζει στον δρόμο του Μνημονίου, στον ίδιο δρόμο που χάραξε η Μέρκελ για την Ιρλανδία και τις λοιπές... αμαρτωλές που απομένουν. Η Γερμανία, κύριος υπεύθυνος αυτής της στροφής προς την άβυσσο, επιμένει στην ιδέα ότι τα προβλήματα των ελλειμματικών χωρών της Ευρωζώνης μπορούν και πρέπει να λυθούν με τον συνεχή αποπληθωρισμό και την περικοπή μισθών ώστε να ανακάμψει η ανταγωνιστικότητά τους. Πρώτιστο καθήκον για τις χώρες αυτές, όπως υποστηρίζουν οι Γερμανοί, είναι να πτωχεύσουν οι πολίτες και να φιλελευθεροποιήσουν τις επιμέρους αγορές τους ώστε να ισορροπήσει η ανταγωνιστικότητά τους.
Αντίθετα, εικόνα έκδηλης αισιοδοξίας μεταδίδει η μηνιαία έκθεση του κορυφαίου γερμανικού οικονομικού ινστιτούτου Ifo, με έδρα το Mόναχο, καθώς παρουσίασε εντυπωσιακή ενίσχυση των προσδοκιών της επιχειρηματικής Γερμανίας. O σχετικός δείκτης του Ifo, ο οποίος καταρτίζεται από τις ερωτήσεις σε 7.000 από τις μεγαλύτερες επιχειρήσεις της Γερμανίας, έδειξε χθες ότι η εμπιστοσύνη των επιχειρηματιών για τις τρέχουσες συνθήκες ενισχύθηκε μαζί με τις προσδοκίες τους για τους επόμενους έξι μήνες που εκτινάχθηκαν στα υψηλότερα επίπεδα 20 ετών!
Αυτή την εικόνα βλέπει η Μέρκελ και αισθάνεται περισσότερο σίγουρη από ποτέ πως όλες οι χώρες της Ε.Ε. χρειάζονται τον διαβόητο μηχανισμό διάσωσης.
Στο ίδιο κλίμα αισιοδοξίας και η Wall Street. Σύμφωνα με την παράδοση στην ιστορία της Wall και του Dow Jones – μια ιστορία άνω των 100 ετών, όταν την παραμονή της Hμέρας των Eυχαριστιών ο διάσημος δείκτης και το δολάριο πάνε καλά, η συμπεριφορά τους αποτελεί μήνυμα και για τη μελλοντική τους πορεία. Σήμερα, Πέμπτη, γιορτάζεται στις HΠA η Hμέρα των Eυχαριστιών και η Wall, όπως όλες οι αμερικανικές αγορές, θα παραμείνει κλειστή. Ο δείκτης Dow Jones των 30 μετοχών blue chips έκλεισε χθες με πλούσια κέρδη, στις 11.170 μονάδες. Να θυμίσω ότι την ίδια ημέρα τον περασμένο αιώνα, δηλαδή το 1906 όταν πρόεδρος των ΗΠΑ ήταν ο Θεόδωρος Ρούσβελτ, ο Dow ξεπέρασε τις 100 μονάδες. Επίσης, και ο δείκτης Standard & Poor’s 500, που περιλαμβάνει τις πολύτιμες μετοχές των 500 εταιρειών με τη μεγαλύτερη κεφαλαιοποίηση, καθώς και ο δείκτης Nasdaq έκλεισαν με κέρδη. Παράλληλα, και το δολάριο έκλεισε θετικά έναντι όλων των νομισμάτων.
Αφού κατέκτησε την έκτη θέση στη διάσημη λίστα του περιοδικού Forbes για τον ρόλο της ισχυρότερης γυναίκας στον πλανήτη, η Γερμανίδα καγκελάριος Αγκελα Μέρκελ είναι σαφής: επιβολή αυστηρότερων κανόνων οικονομικής διακυβέρνησης, δημιουργία νέου οργάνου για τον χειρισμό χωρών που δεν μπορούν να δανειστούν από τις αγορές και αναθεώρηση των ευρωπαϊκών συνθηκών. Η εφαρμογή της έκθεσης του προέδρου Χέρμαν βαν Ρομπέι για την ενίσχυση της οικονομικής διακυβέρνησης συνεπάγεται αυστηρότερες και πλέον αυτόματες κυρώσεις για όσες χώρες έχουν υπερβολικό δανεισμό. Αυτό ήταν αίτημα των Γερμανών και υποστηρίχθηκε από Αυστριακούς, Ολλανδούς, Φινλανδούς και Σουηδούς.
Η ομάδα εργασίας εξέτασε και το λεπτό ζήτημα των οικονομικών ανισορροπιών στην Ευρωζώνη. Οι Γερμανοί δεν θέλουν να ακούν πως η δική τους απροθυμία για δαπάνες και το εμπορικό τους πλεόνασμα συνεισφέρουν στην εκτίναξη της ζήτησης και στα ελλείμματα στη νότια Ευρώπη. Η έκθεση χαρακτηρίζει επείγουσα την αντιμετώπιση των ανισορροπιών, αλλά δεν προτείνει ποινές για όσους δεν ακολουθούν τις σχετικές συστάσεις. Οι Γερμανοί επέμειναν πως στην αναδιάρθρωση και στη ζημία πρέπει να συμμετάσχουν πιστωτές του ιδιωτικού τομέα. Το αποτέλεσμα ήταν να εκτιναχθεί και πάλι το κόστος του δανεισμού για τις χώρες της νότιας Ευρώπης. Οι Γερμανοί θα αντιμετωπίσουν σθεναρή αντίσταση στην ιδέα να αναλαμβάνουν μέρος της ζημίας και οι πιστωτές. Μάλλον, όμως, θα την επιβάλουν. Σε ό,τι αφορά την αναμόρφωση των συνθηκών, τη ζητούν οι Γερμανοί εδώ και καιρό για να μην αντιβαίνει ο νέος μηχανισμός τις συνθήκες. Οι περισσότεροι ηγέτες δεν την επιθυμούν, αλλά συναίνεσαν. Σιωπηρά έχουν συμφωνήσει να περιορίσουν τις αλλαγές στην καθιέρωση ενός νέου οργάνου. Η συνθήκη της Λισσαβώνας επιτρέπει στους αρχηγούς κρατών να συμφωνήσουν με συνοπτικές διαδικασίες μια αλλαγή. Υπό δύο όρους όμως: να μη μεταβιβάζονται εξουσίες στην Ευρωπαϊκή Ενωση και να αφορά την εφαρμογή ευρωπαϊκών πολιτικών, όχι τις θεμελιώδεις αξίες.
