Showing posts with label ΑΜΚ. Show all posts

8.3.14

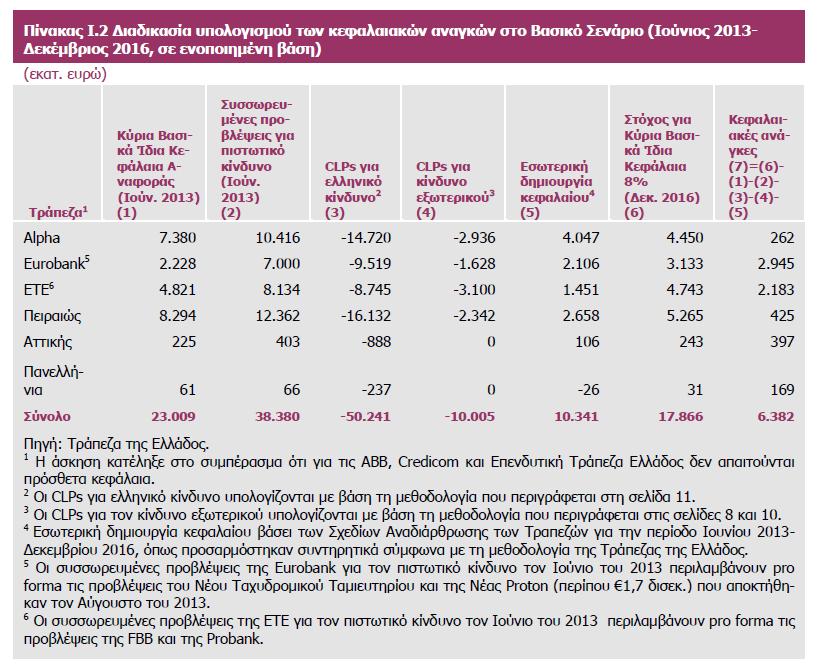
ΤτΕ: Στα 6,38 δισ. οι κεφαλαιακές ανάγκες (AMK)

Είμαστε στην επόμενη αναμενόμενη γύρα ΑΜΚ των ελληνικών τραπεζών
Όλοι ακόμα αναρωτιούνται εάν φτάνει όμως η στρατηγική προχωράει όπως αναμενόταν, λογικά θα φτάσουμε και στο Δεκέμβριο του ..2016!

προτείνω τον πίνακα του δυσμενούς σεναρίου:


το δελτίο τύπου της ΤτΕ
06/03/2014 - Έκθεση Άσκησης Προσομοίωσης Ακραίων Καταστάσεων για τον Ελληνικό Τραπεζικό Τομέα

Τα τελευταία χρόνια η Τράπεζα της Ελλάδος, σε στενή συνεργασία με την Ευρωπαϊκή Επιτροπή, την Ευρωπαϊκή Κεντρική Τράπεζα και το Διεθνές Νομισματικό Ταμείο, υλοποίησε επιτυχώς ένα φιλόδοξο πρόγραμμα αναμόρφωσης του τραπεζικού τομέα, έχοντας ως στόχο τη δημιουργία ενός ισχυρού, αποτελεσματικού και βιώσιμου τραπεζικού συστήματος.
Στο πλαίσιο του νέου τραπεζικού χάρτη που έχει πλέον δημιουργηθεί, η Τράπεζα της Ελλάδος διεξήγαγε νέα άσκηση προσομοίωσης ακραίων καταστάσεων σε όλες τις ελληνικές εμπορικές τράπεζες, ικανοποιώντας σχετική δέσμευση του Μνημονίου. Για το σκοπό της άσκησης, η Τράπεζα της Ελλάδος υιοθέτησε μια αυστηρή προσέγγιση, έτσι ώστε να διασφαλίζεται ότι τα ευρήματα θα είναι επαρκώς συντηρητικά, χρησιμοποιώντας τα αποτελέσματα όπως προέκυψαν από την ανεξάρτητη διαγνωστική μελέτη της BlackRock Solutions στα χαρτοφυλάκια δανείων των τραπεζών. Σημειώνεται ότι η νέα μελέτη της BlackRock ήταν πιο διευρυμένη, σε όρους μεθοδολογίας, δειγμάτων και ανάλυσης σε σύγκριση με την αντίστοιχη άσκηση του 2011.
Η σχετική έκθεση, που βρίσκεται αναρτημένη στον ιστότοπο της Τράπεζας της Ελλάδος, περιγράφει αναλυτικά την επίδραση που προβλέπεται ότι θα ασκήσουν στις εκτιμώμενες κεφαλαιακές ανάγκες των τραπεζών για την περίοδο 2013-2016: (i) οι αναμενόμενες ζημίες πιστωτικού κινδύνου του συνόλου των τραπεζικών δανείων που έχουν χορηγηθεί στην Ελλάδα και το εξωτερικό, αλλά και (ii) η εκτιμώμενη λειτουργική κερδοφορία των τραπεζών, βάσει μιας συντηρητικής θεώρησης των σχεδίων αναδιάρθρωσης που υπέβαλαν οι τράπεζες στην Τράπεζα της Ελλάδος κατά τη διάρκεια του τέταρτου τριμήνου του 2013. Στην εκτέλεση της άσκησης, την Τράπεζα της Ελλάδος συνέδραμαν κορυφαίες συμβουλευτικές και ελεγκτικές εταιρίες και συγκεκριμένα η BlackRock Solutions, η Rothschild και η ΕΥ.
Οι κεφαλαιακές ανάγκες που προέκυψαν για το σύνολο των ελληνικών εμπορικών τραπεζών εκτιμήθηκαν σύμφωνα με το Βασικό σενάριο σε €6,4 δισεκ. Η Τράπεζα της Ελλάδος θεωρεί ότι, μέσα σε φυσιολογικά επίπεδα οικονομικής αβεβαιότητας, οι εκτιμηθείσες κεφαλαιακές ανάγκες για τον χρονικό ορίζοντα της άσκησης (Ιούνιος 2013-Δεκέμβριος 2016) καλύπτονται από αποθέματα ασφαλείας που έχουν ήδη ενσωματωθεί στην άσκηση και ενέργειες περιορισμού των κεφαλαιακών αναγκών (π.χ. τη συμμετοχή του ιδιωτικού τομέα σε μελλοντικές αυξήσεις μετοχικού κεφαλαίου, την αναγνώριση αναβαλλόμενης φορολογίας, την πώληση στοιχείων ενεργητικού, κ.λπ.), καθώς και από τα κονδύλια του ΤΧΣ που δεν έχουν ακόμη χρησιμοποιηθεί. Επιπλέον, η Τράπεζα της Ελλάδος ζήτησε από τις τράπεζες να υποβάλουν, το αργότερο μέχρι τις 15 Απριλίου 2014, σχέδιο κεφαλαιακής ενίσχυσης με βάση τα αποτελέσματα του βασικού σεναρίου και με χρονοδιάγραμμα υλοποίησης το συντομότερο εύλογο χρονικό διάστημα.
Το υλικό που δημοσιεύεται περιλαμβάνει:


ΤτΕ: Στα 6,38 δισ. οι κεφαλαιακές ανάγκες
Στα 6,38 δισ. ευρώ διαμορφώνονται τελικώς οι κεφαλαιακές ανάγκες των ελληνικών τραπεζών, καθώς η Τράπεζα της Ελλάδος έλαβε υπ' όψιν της το βασικό σενάριο της BlackRock για την πορεία της οικονομίας, με τόσο συντηρητικές όμως παραδοχές που αύξησαν σημαντικά τον λογαριασμό.
Το βασικό σενάριο προβλέπει ελάχιστο δείκτη Core Tier I στο 8%, αντίστοιχο δηλαδή με τα επίπεδα που θα ισχύσουν και στα πανευρωπαϊκά stress tests, ενώ δεν υπολογίζεται ο αναβαλλόμενος φόρος παρά μόνο σε ποσοστό 20% επί των κοινών κεφαλαίων.
Την ίδια στιγμή όμως η μεθοδολογία της ΤτΕ προβλέπει ότι οι τράπεζες θα πρέπει ως το 2016 να σχηματίσουν μεγάλες προβλέψεις και ταυτόχρονα να αυξήσουν τον δείκτη κάλυψης μη εξυπηρετούμενων δανείων.
Ειδικότερα προβλέπεται ότι τα πιστωτικά ιδρύματα θα πρέπει να έχουν επαρκείς προβλέψεις έως το τέλος του 2016 ώστε να καλύψουν:
- Τουλάχιστον το 95% των ζημιών στη διάρκεια των δανείων, όπως εκτιμήθηκαν από την BlackRock για το βασικό σενάριο και τουλάχιστον το 85% των ζημιών στη διάρκεια των δανείων για το δυσμενές.
- Τουλάχιστον το 52% των μη εξυπηρετούμενων δανείων, όπως εκτιμήθηκαν από την BlackRock για το τέλος του 2016 για το βασικό σενάριο.
Το γεγονός ότι η ΤτΕ ορίζει ως πήχη για επαρκείς προβλέψεις το 95% των αναμενόμενων ζημιών πιστωτικού χαρτοφυλακίου στο life time και όχι στην τριετία είναι σημαντική αυστηροποίηση της μεθοδολογίας γιατί αυξάνει τις υπολογιζόμενες προβλέψεις και επομένως το τελικό ποσό των κεφαλαιακών αναγκών.
Ταυτόχρονα, η πρόβλεψη για δείκτη κάλυψης NPLs στο 52% είναι από τις αυστηρότερες στην Ευρώπη, καθώς το 75% των ευρωπαϊκών τραπεζών έχουν δείκτη κάλυψης χαμηλότερο από το 52%.
Επιπρόσθετα η Rothschild και η Ernst&Young "στρέσαραν" τα business plans των τραπεζών. Έτσι η μεθοδολογία περιόρισε σημαντικά τις προβλέψεις για αύξηση του χαρτοφυλακίου χορηγήσεων με αποτέλεσμα να μειώνονται τα έσοδα από προμήθειες και τόκους που προέβλεπαν τα business plans.
Ταυτόχρονα δεν ελήφθησαν καθόλου υπ' όψιν οι τόκοι από δάνεια σε καθυστέρηση και αντικαταστάθηκαν από εκτιμώμενα έσοδα ανάκτησης δανείων, ενώ επήλθε και αναπροσαρμογή των δανείων σε καθυστέρηση σύμφωνα με τις εκτιμήσεις της BlackRock ώστε να σχηματισθούν προβλέψεις για δάνεια που σήμερα είναι τύποις ενήμερα λόγω ρυθμίσεων, αλλά αξιολογούνται ως μη εξοφλητέα.
Όλες οι παραπάνω επιμέρους παραδοχές καλύπτουν εν μέρει τις απαιτήσεις της τρόικας που είχε αναδείξει το Euro2day.gr για να έρθουν μπροστά προβλέψεις και να ξεκινήσει η ενεργητική διαχείριση προβληματικών δανείων από την πλευρά των ελληνικών τραπεζών.
Η μεθοδολογία της Τράπεζας της Ελλάδος λαμβάνει υπόψη τις αναμενόμενες ζημίες πιστωτικού κινδύνου για περίοδο τριάμισι ετών με βάση τη χρονική στιγμή ρευστοποίησης του ενεχύρου. Αυτό σε συνδυασμό με τους προαναφερθέντες περιορισμούς καταλήγει σε εμπροσθοβαρή κάλυψη στα τριάμισι χρόνια των αναμενόμενων ζημιών πιστωτικού κινδύνου έως τη λήξη των δανείων.
Για πρώτη φορά μάλιστα μπήκαν στο μικροσκόπιο του ελέγχου ακόμη και οι ασφαλιστικές θυγατρικές των πιστωτικών ιδρυμάτων.

Προβλέψεις και διαγραφές δανείων 60,2 δισ. ως το τέλος του 2016

Το βασικό σενάριο προβλέπει ότι ως το τέλος του 2016 οι ζημίες πιστωτικού χαρτοφυλακίου, δηλαδή οι προβλέψεις και οι διαγραφές δανείων, θα ανέλθουν στα 60,24 δισ. ευρώ (50,24 δισ. στην Ελλάδα και 10 δισ. στο εξωτερικό).
Οι τράπεζες διαθέτουν ήδη συσσωρευμένες προβλέψεις 38,38 δισ. και αναμένεται βάσει της έκθεσης να δημιουργήσουν εσωτερικά νέα κεφάλαια ύψους 10,34 δισ. ευρώ στην τριετία (κέρδη προ προβλέψεων, πωλήσεις περιουσιακών στοιχείων κ.ά.). Το έλλειμμα των 11,5 δισ. καλύπτεται μεν από τα υφιστάμενα (σ.σ. 30/6/2013) βασικά εποπτικά κεφάλαια των τραπεζών, τα οποία διαμορφώνονται σε 23 δισ. ευρώ, αλλά το σύνολο των 6 εγχώριων τραπεζών εμφανίζει μετά την αφαίρεση πτώση του Core Tier I κάτω του 8%. Εξ ου και απαιτούνται αθροιστικά κεφαλαιακές ανάγκες 6,38 δισ. ευρώ.

Πώς κατανέμεται ο λογαριασμός

Σύμφωνα με το βασικό σενάριο της BlackRock για την πορεία της ελληνικής οικονομίας οι κεφαλαιακές ανάγκες για τη Eurobank ανέρχονται σε 2,94 δισ. ευρώ, για την Εθνική σε 2,18 δισ. ευρώ, για την Πειραιώς σε 425 εκατ. ευρώ και για την Alpha σε 262 εκατ. Οι κεφαλαιακές ανάγκες της Αττικής διαμορφώνονται σε 397 εκατ. ευρώ και της Πανελλήνιας σε 169 εκατ. ευρώ.
Για τις ABB, Credicom και Επενδυτική Τράπεζα Ελλάδος (IBG) δεν απαιτούνται πρόσθετα κεφάλαια.
Ειδικότερα:
* Οι αναμενόμενες ζημίες πιστωτικού χαρτοφυλακίου εσωτερικού (προβλέψεις και διαγραφές δανείων) στην τριετία 2014-16 για την Alpha υπολογίζονται σε 14,7 δισ. ευρώ, ενώ για τις θυγατρικές της σε 2,93 δισ. ευρώ.
Η τράπεζα εκτιμάται ότι θα επιτύχει στην τριετία εσωτερική δημιουργία κεφαλαίου ύψους 4,04 δισ. ευρώ και με δεδομένο ότι διαθέτει ήδη συσσωρευμένες προβλέψεις 10,4 δισ. ευρώ και κύρια βασικά ίδια κεφάλαια 7,38 δισ. ευρώ ο τελικός λογαριασμός της άσκησης με το βασικό σενάριο υπολογίζει κεφαλαιακές ανάγκες 262 εκατ. ευρώ.
* Η Eurobank αναμένεται να εμφανίζει αναμενόμενες ζημίες στην τριετία 9,5 δισ. ευρώ στο χαρτοφυλάκιο χορηγήσεων στην Ελλάδα και άλλο 1,62 δισ. ευρώ στις δραστηριότητες του εξωτερικού. Η τράπεζα διαθέτει κύρια βασικά ίδια κεφάλαια 2,2 δισ. ευρώ, συσσωρευμένες προβλέψεις 7 δισ. ευρώ και προβλέπεται ότι θα επιτύχει εσωτερική δημιουργία κεφαλαίου 2,1 δισ. ευρώ. Επομένως απαιτούνται κεφάλαια 2,94 δισ. ευρώ για να επιτύχει Core Tier I 3,13 δισ. ευρώ.
* Η Πειραιώς αναμένεται να εμφανίσει ως το τέλος του 2016 αναμενόμενες ζημίες πιστωτικού χαρτοφυλακίου 16,1 δισ. ευρώ για την Ελλάδα και 2,34 δισ. ευρώ για το εξωτερικό. Διαθέτει όμως συσσωρευμένες προβλέψεις 12,36 δισ. ευρώ, κύρια εποπτικά κεφάλαια 8,29 δισ. και αναμένει βάσει της άσκησης εσωτερική δημιουργία κεφαλαίου 2,65 δισ. ευρώ. Έτσι οι κεφαλαιακές της ανάγκες διαμορφώνονται σε 425 εκατ. ευρώ.
* Η Εθνική έχει όντως τις χαμηλότερες αναμενόμενες ζημίες πιστωτικού χαρτοφυλακίου για την Ελλάδα (8,74 δισ. ευρώ) μεταξύ των συστημικών τραπεζών, ενώ οι αντίστοιχες του εξωτερικού ανέρχονται σε 3,1 δισ. ευρώ. Διαθέτει συσσωρευμένες προβλέψεις 8,13 δισ., κύρια εποπτικά κεφάλαια 4,82 δισ. και αναμένει εσωτερική δημιουργία κεφαλαίου μόλις 1,45 δισ. ευρώ, τη χαμηλότερη επίσης μεταξύ των συστημικών τραπεζών. Κεφαλαιακές ανάγκες 2,18 δισ. ευρώ.
*Η Αττικής έχει αναμενόμενες ζημίες πιστωτικού χαρτοφυλακίου 888 εκατ. ευρώ και διαθέτει συσσωρευμένες προβλέψεις 403 εκατ. ευρώ και βασικά εποπτικά κεφάλαια 225 εκατ. ευρώ. Από εσωτερική δημιουργία κεφαλαίου προβλέπεται κεφαλαιακή ενίσχυση 106 εκατ. ευρώ και έτσι οι κεφαλαιακές της ανάγκες διαμορφώνονται σε 397 εκατ. ευρώ. 

Ως τις 15 Απριλίου η κατάθεση των σχεδίων κεφαλαιακής ενίσχυσης

Όπως αναφέρεται στη σχετική ανακοίνωση, η ΤτΕ θεωρεί ότι, μέσα σε φυσιολογικά επίπεδα οικονομικής αβεβαιότητας, οι εκτιμηθείσες κεφαλαιακές ανάγκες για τον χρονικό ορίζοντα της άσκησης  (Ιούνιος 2013 - Δεκέμβριος 2016) καλύπτονται από αποθέματα ασφαλείας που έχουν ήδη ενσωματωθεί στην άσκηση και από ενέργειες περιορισμού των κεφαλαιακών αναγκών (π.χ. τη συμμετοχή του ιδιωτικού τομέα σε μελλοντικές αυξήσεις μετοχικού κεφαλαίου, την αναγνώριση αναβαλλόμενης φορολογίας, την πώληση στοιχείων ενεργητικού κ.λπ.), καθώς και από τα κονδύλια του ΤΧΣ που δεν έχουν ακόμη χρησιμοποιηθεί.
Επιπλέον, η Τράπεζα της Ελλάδος ζήτησε από τις τράπεζες να υποβάλουν, το αργότερο μέχρι τις 15 Απριλίου 2014, σχέδιο κεφαλαιακής ενίσχυσης με βάση τα αποτελέσματα του βασικού σεναρίου και με χρονοδιάγραμμα υλοποίησης το συντομότερο εύλογο χρονικό διάστημα.
Ο χρόνος που θα δοθεί στις τράπεζες να καλύψουν τις κεφαλαιακές τους ανάγκες παραμένει σε εκκρεμότητα καθώς το ΔΝΤ επιμένει ότι η προθεσμία δεν μπορεί να ξεπεράσει την 30ή Νοεμβρίου όταν και είναι προγραμματισμένο να ανακοινωθούν τα ευρήματα του ελέγχου της ΕΚΤ. Η ελληνική πλευρά ζητά παράταση χρόνου ως και το τέλος του 2015.


 η ανταπόκριση για το εξωτερικό

Greek bank shares volatile after stress tests
LONDON (AP) — Greek banks saw their share prices swing sharply Friday after the country's central bank said they need to raise billions of euros to plug holes in their finances.
Late Thursday, the Bank of Greece said the sector needs to raise 6.4 billion euros ($8.9 billion) to be able to cushion potential future losses, an announcement that prompted some of the banks to outline their plans.
The most noteworthy mover was Piraeus Bank, Greece's biggest bank by market capitalization. Though its share price fell 3 percent, it had earlier fallen as much as 7 percent after the bank said it plans to raise 1.75 billion euros in a share capital increase. The prospect of more shares in circulation tends to weigh on the share price.
Though Piraeus' needs were estimated at 425 million euros, the bank said it is taking advantage of an improved market backdrop to raise more, adding that it aims to repay in full a 750 million-euro government investment.
The bank said the share capital increase will make it "strong enough to withstand extreme economic conditions and to decisively support the economic progress of the country."
The fact that Piraeus is confident enough to raise more money than it is required to do is a further sign of improvement in Greece's financial markets as the country's public finances heal gradually and the economy is expected return to growth soon. The ATHEX stock market in Athens is trading near three-year highs and the government's borrowing rates in bond markets have fallen sharply in recent months.
Greece has been hammered by a vicious financial crisis since late 2009 that developed into an economic depression. The economy has shrunk by around a quarter while unemployment has soared to over 25 percent.
Since May 2010, Greece has been dependent on billions of euros in rescue loans from the other European Union countries that use the euro, and from the International Monetary Fund. In return, successive Greek governments have had to slash spending, increase taxes and enact wide-ranging economic reforms.
Piraeus wasn't the only bank in focus Friday.
Eurobank said it was asking shareholders to give it the right to raise the share capital to "fully cover" the 2.95 billion euros the Bank of Greece thinks it needs. Its shares also fell, but recovered somewhat through the day, to trade 4.9 percent lower.
Shares in the National Bank of Greece rose 2.4 percent after it said it won't raise money to meet the 2.2 billion-euro hole estimated by the central bank. It said it will present a plan in April that "will address the capital needs without raising new equity capital."

29.4.13

Νέα ψήφος εμπιστοσύνης της Deutsche Bank στους ελληνικούς τίτλους για την οικονομία

Νέα ψήφο εμπιστοσύνης στα ελληνικά assets αλλά και στην ανάκαμψη της ελληνικής οικονομίας δίνει η Deutsche Bank με έκθεσή της,ημερομηνίας 26-4. Συστήνει επενδύσεις στα χρεώγραφα-warrants που συνδέονται με την πορεία του ελληνικού ΑΕΠ.
Όπως αναφέρει η έκθεση διατηρείται η εμπιστοσύνη στα ελληνικά ομόλογα,που έχουν προκύψει μετά το κούρεμα του 75%,όμως ελκυστικότερα είναι τώρα τα warrants για τα οποία βλέπει να πληρώνουν τους επενδυτές από το 2023,την ώρα που διαπραγματεύονται στο 0,78 της αξίας τους.
Για να αρχίσουν να αποπληρώνουν τα προϊόντα αυτά θα πρέπει η ονομαστική ανάπτυξη του ΑΕΠ σε συνδυασμό με την πραγματική αύξηση μετά τον πληθωρισμό σε ετήσια βάση να ξεπεράσουν κάποια ποσοστά.
Με βάση τις τελευταίες εκτιμήσεις του ΔΝΤ για ανάπτυξη σε πραγματικούς όρους της τάξης του 3,6% από το 2016 και πέρα οι αναλυτές της γερμανικής τράπεζας εκτιμούν ότι το 2016 το ΑΕΠ
θα έλθει στα 208,5 δισ ,στα επίπεδα δηλαδή του 2011.Για πληρωμές λοιπόν από το 2023 ο ρυθμός ανάπτυξης θα πρέπει να βρίσκεται στο 4,2%.

Αν λοιπόν οι πληρωμές ξεκινήσουν το 2022 τότε τα warrants μπορεί να πάνε στο 0,98 της αξίας τους και να πέσουν στο 0,60 αν οι πληρωμές ξεκινήσουν το 2024.

http://www.newmoney.gr/article/10085/nea-psifos-empistosynis-tis-deutsche-bank-stoys-ellinikoys-titloys-gia-tin-oikonomia

Στην άντληση 2,8 δισ. ευρώ στοχεύει η Deutsche Bank

Την άντληση 2,8 δισ. ευρώ σχεδιάζει η Deutsche Bank AG, σύμφωνα με ανακοίνωσή της, προκειμένου να ενισχύσει την κεφαλαιοποίηση της.
Σύμφωνα με ξένα ειδησιογραφικά πρακτορεία, η τράπεζα σχεδιάζει να εκδώσει μέχρι 90 εκατ. νέες μετοχές και να τις διαθέσει σε θεσμικούς επενδυτές μέσω ταχείας διαδικασίας βιβλίου προσφορών (accelerated bookbuilding).
Σύμφωνα με την τράπεζε, οι νέες μετοχές θα δικαιούνται μέρισμα για τη χρήση του 2012,, ενώ όπως ανακοίνωσε η τράπεζα, σχεδιάζεται η ενίσχυση περαιτέρω της κεφαλαιακή της δομή. Αυτό ίσως επιτευχθεί, με την έκδοση έως 2 δισ. ευρώ κεφαλαίου μειωμένης εξασφάλισης μέσα στους επόμενους 12 μήνες.

http://www.fmvoice.gr/index.php/2012-09-12-05-28-06/world-news/2012-09-12-05-28-55/item/60529-%CF%83%CF%84%CE%B7%CE%BD-%CE%AC%CE%BD%CF%84%CE%BB%CE%B7%CF%83%CE%B7-28-%CE%B4%CE%B9%CF%83-%CE%B5%CF%85%CF%81%CF%8E-%CF%83%CF%84%CE%BF%CF%87%CE%B5%CF%8D%CE%B5%CE%B9-%CE%B7-deutsche-bank


26.4.13

"Μποναμάς" για Αττικής, Probank, FBB

Μια σημαντική νίκη πέτυχαν το τελευταίο διάστημα οι διοικήσεις των μη συστημικών τραπεζών στην προσπάθειά τους να ανακεφαλαιοποιηθούν εξ ολοκλήρου από ιδιώτες, αποφεύγοντας τη διαδικασία εξυγίανσης, που προβλέπει, σε διαφορετική περίπτωση, το μνημόνιο.

Μετά από πολύμηνες συζητήσεις με την Τράπεζα της Ελλάδος αλλά και το υπουργείο Οικονομικών, οι μικρομεσαίες τράπεζες, που δεν ανακεφαλαιοποιούνται με τη βοήθεια του ΤΧΣ, πέτυχαν να υπάρξει ρύθμιση που αίρει ένα σημαντικό μέρος της αβεβαιότητας για τις εν εξελίξει ή επικείμενες αυξήσεις κεφαλαίου τους.

Ειδικότερα, προβλέπεται πλέον ότι τα χρήματα που θα βάλουν οι επενδυτές στις αυξήσεις κεφαλαίου της Probank, της Αττικής, της FBB και της Πανελλήνιας Τράπεζας θα συγκεντρωθούν σε έναν ενδιάμεσο λογαριασμό και όχι απευθείας στους λογαριασμούς των τραπεζών.

Αυτό σημαίνει ότι την τελευταία ημέρα της ΑΜΚ για κάθε μία από τις μη συστημικές τράπεζες θα υπολογισθούν τα κεφάλαια που έχουν δεσμευθεί και θα κριθεί αν η αύξηση είναι επιτυχής ή όχι.

Πρόκειται για κομβική εξέλιξη αφενός γιατί εξασφαλίζει ότι ο επενδυτής μπορεί να πάρει πίσω τα χρήματα που δέσμευσε για τη συμμετοχή του στην ΑΜΚ, εφόσον αυτή κριθεί μη επιτυχής, αφετέρου γιατί αφήνει περιθώρια μια αύξηση να κριθεί επιτυχής, ακόμη και αν υπάρξει μερική κάλυψη.

Πρακτικά, αποφεύγεται ο ξαφνικός θάνατος και η απώλεια των χρημάτων των ιδιωτών και μπαίνει άλλο ένα σκαλοπάτι στη διαδικασία, καθώς η Τράπεζα της Ελλάδος θα κληθεί να εκτιμήσει, σε περίπτωση μερικής κάλυψης, αν τα κεφάλαια που έχουν συγκεντρωθεί, σε συνδυασμό με πιθανές συμπληρωματικές κινήσεις κεφαλαιακής ενίσχυσης, στις οποίες δεσμεύονται να προχωρήσουν οι τράπεζες, οδηγούν στο επιθυμητό αποτέλεσμα.

Για παράδειγμα, αν κάποια τράπεζα έχει κεφαλαιακές ανάγκες ύψους 200 εκατ. ευρώ, με βάση τον υπολογισμό της Τράπεζας της Ελλάδος, και συγκεντρώσει στον ενδιάμεσο λογαριασμό κεφάλαια 150 εκατ. ευρώ, θα πρέπει η εποπτική αρχή να κρίνει αν τα παραπάνω κεφάλαια, σε συνδυασμό με τυχόν συμπληρωματικές κινήσεις, αρκούν για να εξασφαλίσει την απαραίτητη κεφαλαιακή επάρκεια ως το τέλος του 2014.

Με αυτήν τη διαδικασία, ανοίγει η πόρτα για πιθανή εξασφάλιση των κεφαλαίων από τις μη συστημικές τράπεζες με περισσότερα του ενός βήματα και σε βάθος χρόνου. Αν δηλαδή μια τράπεζα μέσω μερικής κάλυψης συγκεντρώσει κεφάλαια που ανεβάζουν τον δείκτη EBA Core Tier I άνω του 9%, αλλά υπολείπονται του στόχου κεφαλαιακής θωράκισης, που έχει τεθεί από την ΤτΕ, μπορεί να της δοθεί περισσότερος χρόνος.
Δεν είναι τυχαίο ότι η Probank, η οποία έχει ξεκινήσει τη διαδικασία αυξήσεων κεφαλαίου και έκδοσης ΜΟΔ εδώ και έναν χρόνο, μετά από αλλεπάλληλες παρατάσεις, όρισε και νέα έκτακτη γενική συνέλευση για τις 29 Απριλίου, στο παρά πέντε δηλαδή της προθεσμίας, ώστε να έχει τη δυνατότητα, εφόσον κριθεί μερικώς επιτυχής η εν εξελίξει αύξηση κεφαλαίου, να προχωρήσει και σε νέα προσπάθεια ώστε να συγκεντρώσει το σύνολο του ποσού.

Οι αλλαγές που επήλθαν αυξάνουν τις πιθανότητες οι μη συστημικές τράπεζες να καταφέρουν να ανακεφαλαιοποιηθούν και να παραμείνουν αυτόνομες σε μια αγορά που έχει ήδη υπερσυγκεντρωθεί.

Ενδεχόμενη μάλιστα εξασφάλιση από τις συστημικές τράπεζες, και κυρίως από την Εθνική, της ελάχιστης συμμετοχής των ιδιωτών θα βελτιώσει σημαντικά και το κλίμα, αυξάνοντας τις πιθανότητες των μικρομεσαίων τραπεζών να συγκεντρώσουν, με τη σειρά τους, τα ποσά που απαιτούνται.

Ως γνωστόν, οι μη συστημικές τράπεζες δεν ανακεφαλαιοποιούνται από το ΤΧΣ και ως εκ τούτου θα πρέπει να βρουν από ιδιώτες το 100% των κεφαλαίων που χρειάζονται. Εάν αυτή η προσπάθεια δεν ευοδωθεί, θα τεθούν σε διαδικασία εξυγίανσης μέχρι το τέλος Ιουνίου 2013. 

http://www.euro2day.gr/news/economy/124/articles/773620/Article.aspx

Bloomberg: Φθάνει η ημέρα της κρίσης για τις ελληνικές τράπεζες

Φθάνει η ημέρα της κρίσης για τις ελληνικές τράπεζες, επισημαίνει το Bloomberg, μετά από «ένα χρόνο καθυστερήσεων και αμφιβολιών για το πώς θα αποκαταστήσουν την υγεία τους μετά από την αναδιάρθρωση του κρατικού χρέους το 2012".

Όπως τονίζει το Bloomberg, οι τέσσερις συστημικές τράπεζες αναμένεται να συγκεντρώσουν 27,5 δισ. ευρώ μέχρι το τέλος του μήνα.

«Η επιτυχία της ανακεφαλαιοποίησης θα έχει μεγάλη επίδραση στο γενικότερο κλίμα. Εάν οι τρεις από τις τέσσερις τράπεζες είναι σε θέση να διατηρήσουν τον ιδιωτικό τους χαρακτήρα, όσο δύσκολο και να είναι αυτό, θα δημιουργήσει θετικό κλίμα», τονίζει η Μαρία Κανελλοπούλου, banking analyst στη Euroxx Securities.

«Ό,τι συμβαίνει στις ελληνικές τράπεζες είναι ανεξίτηλα συνδεδεμένο με το μέλλον της ελληνικής οικονομίας», δηλώνει ο Gabriel Sterne, οικονομολόγος της Exotix Ltd. «Ένα από τα βασικά σημεία κλειδιά είναι: θα τους επιτραπεί να δανείζουν; Πότε θα τους επιτραπεί να διευρύνουν τους ισολογισμούς τους;».

Από την πλευρά της η Μαρία Κανελλοπούλου τονίζει πως «στόχος της κυβέρνησης είναι σε κάποιο σημείο, αφότου οι τράπεζες έχουν ανακεφαλαιοποιηθεί, να είναι σε θέση να ξεκινήσουν εκ νέου τη δραστηριότητα χορήγησης δανείων. Στις τρέχουσες συνθήκες, αυτό μοιάζει αρκετά δύσκολο».

Το Bloomberg επισημαίνει ότι Έλληνες αξιωματούχοι έχουν δηλώσει πως οι ελληνικές τράπεζες δεν θα ακολουθήσουν το παράδειγμα της Κύπρου, η οποία τον προηγούμενο μήνα επέβαλε κούρεμα των καταθέσεων ως μέρος της διάσωσης των 10 δισ. ευρώ, καθώς τα 50 δισ. ευρώ που υπάρχουν για τις ελληνικές τράπεζες είναι αρκετά.

«Αν και αυτό δεν φαίνεται να είναι η επόμενη bail-in περίπτωση καθώς δεν υπάρχει χρηματοδοτικό κενό, οι επενδυτές έχουν δίκιο να ανησυχούν για τέτοια ρίσκα καθώς η αγορά έχει υπερεκτιμήσει το εύρος της αλληλεγγύης αρκετές φορές στο παρελθόν», τονίζει ο Μιχάλης Μιχαηλίδης, στη Royal Bank of Scotland.

Χθες ο διοικητής της κεντρικής τράπεζας της Ελλάδας, κ. Προβόπουλος, τόνισε σε συνάντησή του με τον Πρόεδρο Κάρολο Παπούλια, ότι οι ελληνικές τράπεζες γίνονται πιο ισχυρές και ότι σύντομα θα είναι σε θέση να παίξουν το ρόλο τους στην οικονομία, κάνοντας λόγο για ισχυρές ροές καταθέσεων από τον Ιούνιο.

Για να συμβεί αυτό, κάποιες από αυτές τις ροές θα πρέπει να διοχετευθούν προς τη χορήγηση δανείων παρά στην μείωση της εξάρτησης από τη χρηματοδότηση της ΕΚΤ, σύμφωνα με τον Sterne της Exotix.

«Υπάρχει ένα ζήτημα φερεγγυότητας και ένα ζήτημα ρευστότητας, και πρέπει να επιλύσουν και τα δύο. Η λιτότητα σε συνδυασμό με το στραγγαλισμό της πίστωσης, ισοδυναμεί με καταστροφή», δήλωσε ο Sterne.

http://www.capital.gr/news.asp?id=1783654

Reverse split με αναλογία 10 προς 1 και ταυτόχρονη δημιουργία αποθεματικού 1,18 δισ. η Εθνική

Με αναλογία 10 παλαιές προς μία νέα θα πραγματοποιηθεί το reverse split της Εθνικής Τράπεζας, σύμφωνα με το σχέδιο που θα παρουσιάσει το ΔΣ της τράπεζας στην επικείμενη γενική συνέλευση των μετόχων.
Μετά το reverse spliti, η ονομαστική τιμή της μετοχής από 10 ευρώ (που θα έχει διαμορφωθεί λόγω του rs), θα μειωθεί σε 0,30 ευρώ, με σκοπό το σχηματισμό ισόποσου ειδικού αποθεματικού ύψους 1,18 δισ. ευρώ.
Σε περίπτωση που η κάλυψη σε μετρητά της αμκ υπολείπεται του στόχου των 1,17 δισ. ευρώ, ήτοι το 12% των συνολικών αναγκών, η αύξηση θα καλυφθεί ως εξής:
1. Αν η αμκ κατλυφθεί κατ' ελάχιστο μέχρι του ποσού των 800 εκατ. ευρώ με μετρητά, η σε μετρητά αύξηση θα θεωρηθεί καλυφθήσαν κατά το πράγματι καταβληθέν ποσό, και το δεκαπλάσιο του εναπομείναντος ποσού και σε κάθε περίπτωση μέχρι του ποσού των 975,6 εκατ. ευρώ θα δύναται να καλυφθεί με την ανάληψη από το ΤΧΣ υπό αίρεση μετατρέψιμων ομολογιών που δύναται να εκδώσει η τράπεζα, ώστε το ποσό της συνολικής αμκ να περιοριστεί αντίστοιχα και να επιτευχθεί δια της καλυφθείσας σε μετρητά αύξησης η συμμετοχή του ιδιωτικού τομέα σε ποσοστό 10% της συνολικής αύξησης.
2. Αν η σε μετρητά αύξηση έχει καλυφθεί με μετρητά σε ποσό χαμηλότερο των 800 εκατ. ευρώ, οι ασκήσαντες δικαιώματα προτίμησης και τυχόν δικαίωμα προεγγραφής θα έχουν δικαίωμα να επιλέξουν α) είτε να εξακολουθήσει να ισχύει η αίτηση/δήλωση κάλυψης που έχουν υποβάλει στην τράπεζα, ανεξαρτήτων του γεγονότος ότι καταβλήθηκε σε μετρητά ποσό χαμηλότερο των 800 εκατ., ή β) να ανακληθεί η ως άνω υποβληθείσα αίτηση/δήλωση κάλυψης, δικαιούμενοι να τους επιστραφεί από την τράπεζα ατόκως οιοδήποτε ποσό κατέβαλαν προκειμένου να συμμετάσχουν στην αύξηση.


http://www.bankingnews.gr/texnikianalisiektheseis/item/88626-reverse-split-%CE%BC%CE%B5-%CE%B1%CE%BD%CE%B1%CE%BB%CE%BF%CE%B3%CE%AF%CE%B1-10-%CF%80%CF%81%CE%BF%CF%82-1-%CE%BA%CE%B1%CE%B9-%CF%84%CE%B1%CF%85%CF%84%CF%8C%CF%87%CF%81%CE%BF%CE%BD%CE%B7-%CE%B4%CE%B7%CE%BC%CE%B9%CE%BF%CF%85%CF%81%CE%B3%CE%AF%CE%B1-%CE%B1%CF%80%CE%BF%CE%B8%CE%B5%CE%BC%CE%B1%CF%84%CE%B9%CE%BA%CE%BF%CF%8D-118-%CE%B4%CE%B9%CF%83-%CE%B7-%CE%B5%CE%B8%CE%BD%CE%B9%CE%BA%CE%AE-%CE%B7-%CE%BD%CE%AD%CE%B1-%CE%BF%CE%BD%CE%BF%CE%BC%CE%B1%CF%83%CF%84%CE%B9%CE%BA%CE%AE-%CE%B1%CE%BE%CE%AF%CE%B1-%CE%BC%CE%B5%CF%84%CE%AC-%CF%84%CE%BF-reverse-split-%CE%BA%CE%B1%CE%B9-%CF%84%CE%B9%CF%82-%CE%B6%CE%B7%CE%BC%CE%AF%CE%B5%CF%82-%CF%83%CF%84%CE%B1-030-%CE%B5%CF%85%CF%81%CF%8E-%CF%84%CE%B9-%CE%B8%CE%B1-%CF%83%CF%85%CE%BC%CE%B2%CE%B5%CE%AF-%CE%B5%CE%AC%CE%BD-%CE%B4%CE%B5%CE%BD-%CE%BA%CE%B1%CE%BB%CF%85%CF%86%CE%B8%CE%B5%CE%AF-%CE%B7-%CE%B1%CE%BC%CE%BA

24.4.13

Όσα θέλατε να ξέρετε για τα warrants

Στις επικείμενες αυξήσεις κεφαλαίων των τραπεζών νέα επενδυτικά προϊόντα θα εισέλθουν στην ελληνική αγορά. Προϊόντα που δεν έχουν διαπραγματευθεί στο παρελθόν στο ελληνικό χρηματιστήριο και τα οποία είναι αναμενόμενο να προκαλέσουν το ενδιαφέρον στο επενδυτικό κοινό αλλά ταυτόχρονα να δημιουργήσουν και απορίες. Τα warrants! Όσοι αποφασίσουν να συμμετέχουν στην αύξηση κεφαλαίου των τραπεζών θα βρεθούν να έχουν στα χέρια τους 9 warrants [*] για κάθε μετοχή την οποία θα έχουν στην κατοχή τους πριν την αύξηση.

Τι είναι όμως στην ουσία τους τα warrants; Με απλά ελληνικά; Τα warrants είναι τίτλοι που δίνουν στον κάτοχό τους το δικαίωμα να πληρώσει την τιμή εξάσκησης για να αποκτήσει μετοχές σε συγκεκριμένες ημερομηνίες στο μέλλον. Οπότε η αξία τους συνδέεται με την πιθανότητα η μετοχή να είναι πάνω από την τιμή εξάσκησης στις ημερομηνίες αυτές. Όσο πιο μεγάλη η πιθανότητα αυτή τόσο πιο πολύ είναι κάποιος διατεθειμένος να πληρώσει για τα warrants άρα τόσο πιο μεγάλη η αξία τους.

Παράδειγμα: Έχοντας μία μετοχή της Τράπεζας Χ αποκτά κανείς 9 warrants που το καθένα δίνει στον κάτοχό του το δικαίωμα να αγοράσει τη μετοχή της Τράπεζας Χ στην τιμή της αύξησης (έστω 50cents, το οποίο ονομάζεται τιμή εξάσκησης όσον αφορά στο warrant) σε συγκεκριμένες ημερομηνίες στο μέλλον. 
Στους μετόχους που θα συμμετέχουν στην αύξηση και βρεθούν με τα νέα προϊόντα στα χέρια τα ακόλουθα ερωτήματα ενδέχεται να γεννηθούν.

•Τι να τα κάνω τα warrants; Να τα κρατήσω μέχρι το τέλος; Να τα εξασκήσω στην πρώτη ευκαιρία; Να τα πουλήσω να τελειώνω;
Πιθανώς, κάποιοι επενδυτές να επιλέξουν να μη συμμετέχουν στην αύξηση και να ενδιαφερθούν για τα warrants στην δευτερογενή αγορά. Οι επενδυτές αυτοί ενδέχεται να κάνουν τις ακόλουθες σκέψεις.

•Είναι ακριβό ή φθηνό το warrant; Πόσο πρέπει να πληρώσω για αυτό; Αν το πάρω κινδυνεύω να χάσω τα λεφτά μου; Τι αποδόσεις μπορώ να προσδοκώ;
Ας δούμε όμως αναλυτικά τις απαντήσεις σε όλα αυτά τα ερωτήματα. Θα απαντήσουμε θεωρητικά και πρακτικά έτσι ώστε ο καθένας να έχει μια πλήρη εικόνα του τι μπορεί να συμβεί τις επόμενες ημέρες/χρόνια…

•Τι να τα κάνω τα warrants; Να τα κρατήσω μέχρι το τέλος; Να τα πουλήσω να τελειώνω; Τα warrants δίνουν το δικαίωμα στον κάτοχό τους να αγοράσει τη μετοχή σε συγκεκριμένη τιμή σε κάποιες ημερομηνίες στο μέλλον. Θεωρητικά αυτό το δικαίωμα θα έχει πάντα αξία έτσι είναι πάντα καλύτερα να έχει κανείς το warrant παρά τη μετοχή. Δεν τα εξασκούμε ποτέ πριν το τέλος τους (τη λήξη). Αν πιστεύουμε ότι η μετοχή θα πέσει απλά πουλάμε τα warrants. Πρακτικά αυτό προϋποθέτει ότι θα υπάρχει αρκετή ρευστότητα ώστε να πωληθούν τα warrants κοντά στις ημερομηνίες εξάσκησης ώστε να μπορέσουμε νε εφαρμόσουμε τη θεωρητικά σωστή στρατηγική.

•Είναι ακριβό ή φθηνό το warrant; Πόσο πρέπει να πληρώσω γι αυτό; Η θεωρητικά δίκαια τιμή ενός warrant καθορίζεται από έναν μαθηματικό τύπο που λαμβάνει υπ όψιν στοιχεία όπως η τιμή της μετοχής, η τιμή εξάσκησης και η μεταβλητότητά της. Ο τύπος αυτός είναι το μοντέλο Black & Scholes με το οποίο όσοι ασχολούνται με την αγορά των options είναι εξοικειωμένοι. Δεδομένου ότι η τιμή εξάσκησης θα είναι σταθερή όσο μεγαλύτερη θα είναι η τιμή της μετοχής τόσο μεγαλύτερη θα είναι η θεωρητική τιμή του warrant.

Το μυστικό όμως κρύβεται στη μεταβλητότητα της μετοχής. Η μεταβλητότητα είναι το μέγεθος που μετράει το πόσο πάνω κάτω περιμένουμε να κινηθεί η μετοχή μέχρι τη λήξη του warrant κατά μέσο όρο. Δηλαδή στην αρχή των warrants είναι η προσδοκία της αγοράς για τη μέση ημερήσια κίνηση της μετοχής τα επόμενα 5 χρόνια.

Για να έχουμε ένα μέτρο του τι σημαίνει αυτό, διακύμανση (volatility) με τιμή 16% σημαίνει ότι στα επόμενα 5 χρόνια η μετοχή θα κινείται κατά μέσο όρο με 1% την ημέρα (κίνηση είτε πάνω, είτε κάτω). Οπότε διακύμανση 50% σημαίνει ότι κατά μέσο όρο η μετοχή θα κινείται κατά 3% την ημέρα μέχρι τη λήξη του συμβολαίου.

Όσο μεγαλύτερη είναι η αναμενόμενη διακύμανση της μετοχής τόσο μεγαλύτερη είναι και η τιμή του warrant. Αυτό διότι όσο μεγαλύτερη είναι η ημερήσια αναμενόμενη κίνηση της μετοχής τόσο μεγαλύτερη είναι και η δυνατότητα για μελλοντικό κέρδος, αφού μια μετοχή που κινείται πολύ μπορεί να πάει και πολύ πάνω ενώ όσο κάτω και να πάει πιο κάτω από το μηδέν δεν πρόκειται να πέσει η τιμή ποτέ. Διαγραμματικά αυτό φαίνεται παρακάτω


Μεγάλες κινήσεις της μετοχής δημιουργούν τη δυνατότητα για μεγάλες ανοδικές κινήσεις οπότε και μεγάλο κέρδος, αλλά και για μεγάλες πτωτικές κινήσεις, όπου η απώλεια περιορίζεται στο μηδέν. Η ασυμμετρία αυτή κάνει όλη τη διαφορά και έτσι μεγάλη διακύμανση συνεπάγεται υψηλότερη τιμή για το warrant.

•Αν το πάρω κινδυνεύω να χάσω τα λεφτά μου; Η τιμή του warrant μπορεί να πάει στο μηδέν όπως φαίνεται από το παραπάνω διάγραμμα. Μπορεί να πάει στο μηδέν όταν η πιθανότητα να είναι η μετοχή πάνω από την τιμή εξάσκησης είναι πολύ πολύ μικρή.

Έτσι αν στο warrant πάνω στη μετοχή της Τράπεζας Χ έχει τιμή εξάσκησης 0.5 ευρώ και η μετοχή είναι στα 10cents τότε η πιθανότητα να είναι στη λήξη πάνω από τα 50cents είναι πολύ μικρή και έτσι η αξία του warrant θα είναι κοντά στο μηδέν.

•Τι αποδόσεις μπορώ να προσδοκώ; Όσο αυξάνεται η τιμή της μετοχής τόσο αυξάνεται και η τιμή του warrant. Ναι, αλλά πόσο είναι το τόσο; Η απάντηση δίνεται από το delta του warrant. Το delta δίνεται από έναν άλλο μαθηματικό τύπο, ο οποίος προκύπτει από τον τύπο Black & Scholes, και παίρνει τιμές από 0 έως 1. Όσο πιο χαμηλά είναι η τιμή της μετοχής τόσο πιο κοντά στο μηδέν είναι το delta το οποίο σημαίνει ότι όταν η μετοχή είναι πολύ χαμηλά ακόμα και αν ανέβει λίγο δε θα αλλάξει η τιμή του warrant. Όσο πιο μεγάλη είναι η τιμή της μετοχής τόσο μεγαλύτερη είναι η τιμή του delta (τόσο πιο κοντά στο 1), το οποίο σημαίνει ότι αν ανέβει η τιμή της μετοχής κατά 10 cents για παράδειγμα, θα ανέβει και η τιμή του warrant κατά 10 cents.

Αν η τιμή της μετοχής είναι κοντά στην τιμή αύξησης τότε ενδέχεται το delta να είναι γύρω στο 70% στην αρχή. Αν υποθέσουμε τις παρακάτω τιμές για ένα warrant της Τράπεζας Χ τότε μπορούμε να βγάλουμε κάποια χρήσιμα συμπεράσματα.

Warrant 5ετές στην Τράπεζα Χ με τιμή εξάσκησης 0.5 ευρώ και η τιμή της μετοχής στο 0.5. Έτσι, αν υποθέσουμε μεταβλητότητα 45% για τα επόμενα 5 χρόνια, τότε αυτό συνεπάγεται (τύπος Black & Scholes) τιμή 20cents για το ένα warrant και 70% delta. Αν η Τράπεζα Χ ανέβει κατά 10cents τότε η τιμή του warrant θα πρέπει να ανέβει κατά 7 cents στα 27cents. Έτσι άνοδος 20% για τη μετοχή (από 0.5 à 0.6) είναι άνοδος 35% (από 0.2 à 0.27)

Υπάρχει, λοιπόν σημαντική μόχλευση, στο trading των warrants. Βέβαια απαραίτητη προϋπόθεση για όλα αυτά είναι να μπορεί κανείς να κάνει πράξεις στα securities αυτά σε τιμές κοντά στις θεωρητικές τους και το bid-offer της αγοράς να είναι αρκετά μικρό ώστε να το μέσα-έξω να μην κοστίσει τόσο ώστε να ροκανίσει σημαντικά το περιθώριο κέρδους.


[*] Με εξαίρεση την Alpha όπου είναι πιθανό να πάρει κάποιος έως 7,3 warrants ανά μετοχή αντί για 9.

http://www.euro2day.gr/news/market/123/articles/773305/Article.aspx 

_______________________________________

γιατί δε βγάζει καλύτερα ο ΟΠΑΠ ένα κουπόνι;;;


EΥΡΩΒ: Το ποσοστό της ΕΤΕ υποχωρεί από 84% στο 3,7%

Το plan B ενεργοποιήθηκε, για την Eurobank το οποίο σε σύντομο χρονικό διάστημα θα επαναφέρει στο προσκήνιο την τράπεζα ως ιδιωτική.
Το plan B σύμφωνα με απόλυτα αξιόπιστη πηγή βρίσκει θετική την Τρόικα η οποία υποστηρίζει ότι η μεταβατική κρατικοποίηση και η άμεση ιδιωτικοποίηση αποτελεί το βέλτιστο σενάριο για την Eurobank.

Αποκαλύπτεται ότι η Τρόικα έχει δώσει το πράσινο φως για την υλοποίηση του σχεδίου Β ή plan B.
Το plan B που έχει αποκαλύψει το www.bankingnews.gr με πολύ μεγάλη ακρίβεια περιλαμβάνει ορισμένα βασικά στάδια τα οποία αν υλοποιηθούν θα πρόκειται για την απόλυτη ολική επαναφορά της Eurobank στο προσκήνιο ως ιδιωτική τράπεζα πλέον.
Στις 30 Απριλίου στο πλαίσιο της έκτακτης γενικής συνέλευσης το Ταμείο Χρηματοπιστωτικής Σταθερότητας μετατρέπει τα 5,83 δισ ευρώ που έχει ήδη προκαταβάλλει στην Eurobank σε μετοχές.
Με την διαδικασία αυτή το ΤΧΣ καθίσταται ο βασικός μέτοχος της Eurobank με ποσοστό περί το 90%.
Αυτομάτως η Εθνική τράπεζα ως μέτοχος πλειοψηφίας με ποσοστό 84% υποχωρεί στο 3,7% λόγω του dilution από την μη συμμετοχή στην αύξηση κεφαλαίου.

Το Ταμείο Χρηματοπιστωτικής Σταθερότητας, συμμετέχει στο διοικητικό συμβούλιο της Eurobank διορίζοντας μέλη ως ο βασικός μέτοχος πλέον της τράπεζας.
H Eurobank πλέον βρίσκεται στον έλεγχο του ΤΧΣ και κατ΄ ουσία έχει κρατικοποιηθεί.
Η διαδικασία αυτή διευκρινίζεται κατά τρόπο απόλυτο δεν σημαίνει good και bad bank πρόκειται για μια μεταβατική διαδικασία όπου η Eurobank θα μείνει στον έλεγχο του ΤΧΣ και του κράτους μέχρι να ιδιωτικοποιηθεί.
Οι μέτοχοι θα συνεχίσουν να διαθέτουν τις μετοχικές τους αξίες ενώ οι καταθέσεις είναι 100% εξασφαλισμένες λόγω της ανακεφαλαιοποίησης.
Το ΔΣ της τράπεζας ορθά και στρατηγικά αποφάσισε να ακυρώσει την διαδικασία αναζήτησης ιδιωτικών κεφαλαίων με στόχο να συγκεντρωθούν τα 410 εκατ το 10% των 4,1 δις ευρώ της αμκ.
Χρειαζόταν ένα ευέλικτο πλάνο που θα επέτρεπε στην Eurobank να καταστεί ιδιωτική την επόμενη μέρα.
Η μεταβατική κρατικοποίηση θα είναι χρονικά ελάχιστων μηνών.
Το ΤΧΣ ως ο βασικός μέτοχος της Eurobank θα έχει καλύψει πλήρως την αρνητική καθαρή θέση όπερ σημαίνει ότι ο επόμενος στρατηγικός επενδυτής θα πάρει μια Eurobank με θετικά κεφάλαια και χωρίς μαύρες τρύπες.
Το ΤΧΣ θα επωμιστεί την ζημία της αρνητικής καθαρής θέσης περί τα -2 δις ευρώ σε σύνολο 5,839 δις ευρώ που αυτό σημαίνει ότι το πραγματικό κεφάλαιο είναι 2,8 δις ευρώ.
Η Eurobank θα έχει πλήρως εξυγιανθεί από πλευράς κεφαλαίων ενώ θα προετοιμάσει και business plan που θα περιλαμβάνει σχέδιο εξυγίανσης με στόχο την ανεύρεση ιδιωτικών κεφαλαίων στην φάση της ιδιωτικοποίησης και εξυγίανσης του ισολογισμού της τράπεζας και περιστολής των δαπανών.
Μέσα στον Μάιο το ΤΧΣ σχεδιάζει να ενεργοποιήσει τις διαδικασίες πώλησης του good Ταχυδρομικού Ταμιευτηρίου ώστε έως τα τέλη Ιουνίου να έχει ενσωματωθεί….στην Eurobank.
Η Eurobank θα ελέγχεται από το ΤΧΣ σε ποσοστό 90%.
Το good TT ελέγχεται 100% από το ΤΧΣ.
Αν πωληθεί το good TT σε άλλη τράπεζα πλην της Eurobank π.χ. Πειραιώς ή Εθνική ή Alpha  οι μέτοχοι του 10% που θα συμμετάσχουν στις αμκ θα υποστούν dilution και θα εγερθεί θέμα πως μια πλήρως κρατικοποιημένη τράπεζα όπως το good TT θα ενσωματωθεί σε τράπεζες που είναι εν δυνάμει ιδιωτικές χωρίς να αλλάξει άρδην η μετοχική τους σύνθεση;
H Πειραιώς δεν μπορεί να συμμετάσχει στην διαδικασία εξαγοράς του ΤΤ γιατί ήδη υλοποιεί πλειάδα συγχωνεύσεων.
Η Alpha bank είχε την μεγάλη ευκαιρία να εξαγοράσει το ΤΤ και αποσύρθηκε.
Η Εθνική μπορεί να συμμετάσχει στην διεκδίκηση του good TT αλλά τα οφέλη του συνδυασμού Eurobank με good TT είναι μεγαλύτερα από τα οφέλη Εθνικής με good TT.

Η βέλτιστη λύση, που φαίνεται να ασπάζεται η Τρόικα αλλά και οι εποπτικές αρχές είναι ότι η κρατικοποιημένη Eurobank αν ενσωματώσει το good TT – που θα υλοποιήσει την εθελουσία των 455 εργαζομένων -  θα βελτιώσει σημαντικά την ρευστότητα της λόγω των 11 δις ευρώ καταθέσεων και θα μπορέσει να πωληθεί το Φθινόπωρο με καλύτερους όρους προς όφελος της εθνικής οικονομίας, του banking και βεβαίως του φορολογούμενου πολίτη.

Πέτρος Λεωτσάκος

22.4.13

Τράπεζα Αττικής: Στο 9% το επιτόκιο του ΜΟΔ - Στοίχημα να μείνει η μόνη αμιγώς ιδιωτική-Core Tier Ι στο 15% μετά AMK

Κουπόνι 9% ετησίως θα φέρουν οι υπό αίρεση μετατρέψιμες ομολογίες ονομαστικής αξίας 200 εκατ. ευρώ τις οποίες θα εκδώσει η Τράπεζα Αττικής στο πλαίσιο της ανακεφαλαιοποίησής της.

Όπως αποκάλυψε η διοίκηση της τράπεζας σε παρουσίαση που ολοκληρώθηκε σήμερα το πρωί στην Ένωση Θεσμικών Επενδυτών, το μετατρέψιμο ομολογιακό που θα εκδώσει η τράπεζα θα είναι CoCos με σταθερό κουπόνι 9% και δικαίωμα μετατρεψιμότητας σε μετοχές δύο φορές τον χρόνο σε αναλογία μία μετοχή σε ονομαστική αξία 0,30 ευρώ για κάθε μία ομολογία.

Η Τράπεζα Αττικής εξετάζει επιπλέον το ενδεχόμενο, εφόσον η ανακεφαλαιοποίηση είναι επιτυχής, να δρομολογήσει και περαιτέρω ενέργειες κεφαλαιακής της ενδυνάμωσης, μεταξύ των οποίων πιθανώς να είναι και η ενεργητικότερη διαχείριση στοιχείων παθητικού όπως το ομόλογο μειωμένης εξασφάλισης ύψους 95 εκατ. ευρώ.
Η Τράπεζα Αττικής προχωρά ως γνωστόν σε κεφαλαιακή ενίσχυση 400 εκατ. ευρώ, εκ των οποίων τα 199,4 εκατ. ευρώ προβλέπεται να τα κλείσει μέσω αύξηση μετοχικού κεφαλαίου και τα υπόλοιπα μέσω έκδοσης υπό αίρεση μετατρέψιμων ομολογιών (CoCos).

Αν δεν επιτευχθεί ο στόχος άντλησης 199,4 εκατ. ευρώ μέσω αύξησης κεφαλαίου και έκδοσης CoCos ύψους 200 εκατ. ευρώ, οι επενδυτές θα πάρουν πίσω τα κεφάλαια που έχουν δεσμεύσει για τη συμμετοχή τους στην ΑΜΚ και στο ΜΟΔ.

Ο πρόεδρος της Τράπεζας Ιωάννης Γαμβρίλης χαρακτήρισε στοίχημα στρατηγικής σημασίας την επιτυχή ολοκλήρωση της ανακεφαλαιοποίησης, δηλώνοντας «είμαστε αποφασισμένοι να το κερδίσουμε, καθιστώντας την Αττικής την πρώτη αμιγώς ιδιωτική τράπεζα στην Ελλάδα».

Ο κ. Γαμβρίλης διατύπωσε την αισιοδοξία αλλά και την πίστη του για την επίτευξη του στοιχήματος, σημειώνοντας ότι η απόφαση του ΤΣΜΕΔΕ, που αποτελεί τον βασικό μέτοχο της τράπεζας να συμμετάσχει στην ανακεφαλαιοποίηση με 200 εκατ. ευρώ, βάζοντας δηλαδή το 50% των κεφαλαιακών αναγκών της Αττικής, δημιουργεί τις προϋποθέσεις για την επιτυχία του εγχειρήματος.

«Για κάθε ένα ευρώ που η Αττικής ζητά από τους επενδυτές, το ΤΣΜΕΔΕ δεσμεύεται να βάλει άλλο ένα ευρώ», ανέφερε χαρακτηριστικά ο κ. Γαμβρίλης, κίνηση που σύμφωνα με τον ίδιο αποδεικνύει την εμπιστοσύνη του βασικού μετόχου για τις προοπτικές της τράπεζας.

Σύμφωνα με τον ίδιο τόσο η τράπεζα όσο και ο βασικός της μέτοχος, το ΤΣΜΕΔΕ, είναι ανοικτοί σε είσοδο στρατηγικών επενδυτών εφόσον βέβαια συμμερίζονται το σχέδιο της διοίκησης και του βασικού μετόχου για την περαιτέρω ανάπτυξη της τράπεζας.

Η διοίκησή της διευκρίνισε ότι έχουν διενεργηθεί παρουσιάσεις στο εξωτερικό, όπου διαπιστώνεται ισχυρό πρωτογενές ενδιαφέρον, μαζί όμως με την ανησυχία για την πορεία της χώρας.

Σημειώνεται ότι η Αττικής οδεύει προς την ΑΜΚ διαθέτοντας θετικά ίδια κεφάλαια και χαμηλότερους δείκτες καθυστερήσεων δανείων σε σχέση με τον μέσο όρο της αγοράς.

Επιπρόσθετα διαθέτει υψηλότερο δείκτη καλύψεων ταμείων σε καθυστέρηση λόγω της πολιτικής αυξημένων προβλέψεων που ξεκίνησε ήδη από το 2006.

Τα κεφάλαια ύψους 400 εκατ. ευρώ που ζητά από τους επενδυτές μέσω ΑΜΚ και έκδοσης CoCos στοχεύουν κατά το ήμισυ να καλύψουν τις κεφαλαιακές ανάγκες της τράπεζας και κατά το υπόλοιπο μισό για να χρηματοδοτήσουν κινήσεις ανάπτυξης και υπερδιπλασιασμού του μεριδίου αγοράς της.

«Πιστεύουμε ότι αν δύο με τρεις πελάτες στους 100 μετακινηθούν στην τράπεζά μας από τον ανταγωνισμό, θα διπλασιάσουμε το μερίδιό μας», ανέφερε χαρακτηριστικά ο κ. Θεόδωρος Κρίντας, διευθύνων σύμβουλος της Attica Wealth Management.

Σύμφωνα με τον ίδιο, το περιβάλλον υπερσυγκέντρωσης στον εγχώριο τραπεζικό τομέα δημιουργεί κατάλληλες συνθήκες για τη διατήρηση μικρότερων τραπεζών και την περαιτέρω ανάπτυξή τους εφόσον βέβαια διαθέτουν κεφάλαια και σχέδιο.

Η Αττικής, μετά την ολοκλήρωση των κινήσεων ανακεφαλαιοποίησης, θα διαθέτει Core Tier I κεφάλαια που θα αντιστοιχούν στο 15% του σταθμισμένου ενεργητικού της και συντελεστή μόχλευσης 7,9 φορές.
Ο κ. Αθανάσιος Τσάδαρης, διευθυντής χρηματαγορών και διαχείρισης διαθεσίμων, κάλεσε τους εγχώριους θεσμικούς επενδυτές να ξεσκονίσουν τα νούμερα της Αττικής, σημειώνοντας χαρακτηριστικά πως «αν το κάνετε είμαι σίγουρος ότι θα βρείτε λόγους για να στηρίξετε το εγχείρημα της κεφαλαιακής ενίσχυσης της Τράπεζας Αττικής». 

http://www.euro2day.gr/news/enterprises/122/articles/772645/Article.aspx

16.4.13

Alpha: Πράσινο φως από τη ΓΣ για την ΑΜΚ

Η Γενική Συνέλευση της Alpha Bank ενέκρινε την αύξηση μετοχικού κεφαλαίου της τράπεζας, μεταδίδει το Reuters.

http://www.euro2day.gr/news/enterprises/122/articles/771343/Article.aspx

15.4.13

Ευελιξία για την πώληση Εθνικής, Eurobank ζητεί η κυβέρνηση

Μεγαλύτερη ευελιξία για την πώληση της Εθνικής και της Eurobank σε περίπτωση που σε αυτή τη φάση ανακεφαλαιοποιηθούν πλήρως από το Ταμείο Χρηματοπιστωτικής Σταθερότητας ζητεί από την τρόικα η κυβέρνηση. Η τρόικα προτείνει να γίνει η πώληση τον Σεπτέμβριο, ενώ η ελληνική πλευρά θέλει να μην υπάρξει συγκεκριμένο χρονοδιάγραμμα ή να μετατεθεί η μεταβίβαση για τον Δεκέμβριο. Η διοίκηση της Εθνικής έχει κινητοποιηθεί για να προσελκύσει ιδιώτες επενδυτές. «Ο κοινός στόχος είναι ένας: να υλοποιήσουμε επιτυχώς την αναγκαία συμμετοχή του ιδιωτικού τομέα στην αύξηση κεφαλαίου», ανέφερε ο διευθύνων σύμβουλος της Εθνικής κ. Αλέξανδρος Τουρκολιάς. Η τράπεζα αναζητεί ιδιωτικά κεφάλαια 785,6 εκατ. Στην ίδια κατεύθυνση κινείται και η διοίκηση της Eurobank, αναγνωρίζει όμως τις δυσκολίες του εγχειρήματος. Στην Alpha Bank έχουν επιλέξει να προχωρήσουν σε μια κλασική αύξηση κεφαλαίου και να προσπαθήσουν να αποφύγουν τη χρήση μετατρέψιμων ομολόγων. Στην Πειραιώς η απαιτούμενη ιδιωτική συμμετοχή έχει εξασφαλιστεί σε μεγάλο βαθμό από τις πρόσθετες κεφαλαιακές ενισχύσεις που θα καταβάλουν Societe Generale και Millenium.

http://news.kathimerini.gr/4dcgi/_w_articles_economy_1_13/04/2013_517376

Τη δέσμευση της ελληνικής κυβέρνησης ότι θα προχωρήσει στην πώληση, το ταχύτερο δυνατόν, σε ιδιώτες επενδυτές των συστημικών τραπεζών που θα αποτύχουν να συγκεντρώσουν το 10% της ιδιωτικής συμμετοχής, στο πλαίσιο της ανακεφαλαιοποίησης, ζητεί η τρόικα.
Σύμφωνα με πληροφορίες, η τρόικα ζητεί από τις ελληνικές αρχές να δεσμευτούν για τον χρόνο ολοκλήρωσης των σχετικών διαδικασιών τον Σεπτέμβριο. Ωστόσο, η ελληνική πλευρά προσπαθεί να αποφύγει σαφή χρονικό περιορισμό, ώστε να διατηρήσει μεγαλύτερη ευελιξία κινήσεων ή στη χειρότερη περίπτωση να έχει προθεσμία έως το τέλος του έτους.
Η Eurobank, εφόσον δεν κατορθώσει να συγκεντρώσει το 10% και περάσει στον έλεγχο του ΤΧΣ, εμφανίζεται ιδανική περίπτωση για να μεταβιβαστεί γρήγορα σε ιδιώτες, καθώς ήταν καθαρά ιδιωτική τράπεζα. Στελέχη της τράπεζας σημειώνουν στην «Κ» ότι σε ενδεχόμενο μη επίτευξης της ιδιωτικής συμμετοχής, άμεση προτεραιότητα της διοίκησης θα είναι η αναζήτηση -αν είναι δυνατόν από την επομένη της ανακεφαλαιοποίησης- επενδυτών ώστε η Eurobank να είναι η πρώτη που θα περάσει σε ιδιωτικά χέρια. Οπως σημειώνουν, μια ιδιωτικοποίηση της τράπεζας το φθινόπωρο θα μετέδιδε ισχυρό μήνυμα αισιοδοξίας για τη χώρα και το τραπεζικό σύστημα.
Πάντως, η τρόικα πιέζει να ακολουθηθούν γρήγορες διαδικασίες για την Εθνική Τράπεζα, στην περίπτωση που επίσης δεν επιτύχει το 10% της ιδιωτικής συμμετοχής και ανακεφαλαιοποιηθεί ολοκληρωτικά από το Ταμείο Χρηματοπιστωτικής Σταθερότητας.
Εντούτοις, οι διοικήσεις και των δύο πλευρών διαβεβαιώνουν ότι θα δώσουν σκληρή μάχη για την επίτευξη της ιδιωτικής συμμετοχής. Σε μήνυμά του προς τους εργαζομένους της τράπεζας, ο διευθύνων σύμβουλος της Εθνικής Τράπεζας, Αλέξανδρος Τουρκολιάς, υπογράμμισε ότι η διοίκηση προσεγγίζει το ζήτημα της ανακεφαλαιοποίησης θετικά.
Εξαιρετικά ακανθώδες πολιτικά θα είναι το ζήτημα της τιμής στην οποία θα πωληθούν οι τράπεζες που θα περάσουν στον έλεγχο του ΤΧΣ.
Ο λόγος είναι ότι το τίμημα θα είναι αισθητά χαμηλότερο των κεφαλαίων που θα τοποθετηθούν για την ανακεφαλαιοποίησή τους. Αφενός με την ανακεφαλαιοποίηση θα καλυφθούν οι αρνητικές καθαρές θέσεις και αφετέρου στην ευρωπαϊκή αγορά οι τράπεζες διαπραγματεύονται περίπου 0,7 φορές τα κεφάλαιά τους. Ετσι, στην περίπτωση της Εθνικής θα ανακεφαλαιοποιηθεί με 9,7 δισ. ευρώ, ωστόσο τα κεφάλαιά της μετά την ανακεφαλαιοποίηση θα διαμορφωθούν κοντά στα 8,6 δισ. ευρώ. Δεδομένου ότι οι ευρωπαϊκές τράπεζες διαπραγματεύονται 0,7 φορές τα κεφάλαιά τους, αλλά και του αρνητικού περιβάλλοντος που επικρατεί στην Ελλάδα, η αποτίμηση της ΕΤΕ θα διαμορφωθεί κοντά στα 6 δισ. ευρώ σχεδόν 3,7 δισ. ευρώ χαμηλότερα από το ποσό της ανακεφαλαιοποίησης.
Αντίστοιχα, στην Eurobank η διαφορά μεταξύ αποτίμησης και ανακεφαλαιοποίησης αναμένεται να διαμορφωθεί στα 4 δισ. ευρώ. Οι αποκλίσεις αυτές είναι πιθανό να δημιουργήσουν τριβές και να ασκήσουν πίεση στην κυβέρνηση στην προσπάθεια πώλησης των τραπεζών.
Υπενθυμίζεται ότι το Μνημόνιο παλαιότερα προέβλεπε ότι από τα 50 δισ. ευρώ που θα διατεθούν για την ανακεφαλαιοποίηση θα ανακτηθούν περί τα 16 δισ. ευρώ από τις πωλήσεις τραπεζών. Τα υπόλοιπα κεφάλαια θα διατεθούν για την κάλυψη προβλημάτων, ζημιών και την εξυγίανση του τραπεζικού συστήματος.

http://news.kathimerini.gr/4dcgi/_w_articles_economy_1_13/04/2013_517364

12.4.13

ΕΤΕ: Πρώτο βήμα με 500 εκατ. ευρώ!

Υποσχέσεις για ένα ποσό της τάξης του μισού δισ. ευρώ εμφανίζεται -σύμφωνα με πληροφορίες- να έχει εξασφαλίσει η διοίκηση της Εθνικής Τράπεζας, στον αγώνα δρόμου για να πετύχει ιδιωτική συμμετοχή 780 εκατ. ευρώ στην επικείμενη ΑΜΚ.

Διοικητικοί παράγοντες της τράπεζας -σύμφωνα με τις ίδιες πληροφορίες- ενημέρωσαν το στελεχιακό δυναμικό της τράπεζας προτρέποντας σε μία εκστρατεία συγκέντρωσης μέσω του δικτύου του εναπομείναντος ποσού.

Σε σχετική ερώτηση του Capital.gr αρμόδια διοικητικά στελέχη της τράπεζας άφησαν να εννοηθεί ότι η προσπάθεια μέχρι στιγμής και παρά τον ελάχιστο χρόνο που απομένει, δείχνει ότι μπορεί να στεφθεί από επιτυχία.

Συγκεκριμένα, όπως υποστηρίζεται αρμοδίως, έχουν συγκεντρωθεί «υποσχέσεις» συμμετοχής που κινούνται στα 500 εκατ. ευρώ και μένουν να συγκεντρωθούν άλλα 280 εκατ. ευρώ. Το εγχείρημα θεωρείται ως εξαιρετικά δύσκολο αλλά όχι αδύνατο δεδομένου ότι «έχουν ήδη διανυθεί τα δύο τρίτα του δρόμου μέχρι την κάλυψη του απαιτούμενου ποσού» που θα καλύψει το 10% της ΑΜΚ και θα μπορούσε έτσι να διασφαλίσει την αυτονομία της τράπεζας από το Ταμείο Χρηματοπιστωτικής Σταθερότητας.

Βέβαια, όπως παρατηρούν αρμόδια κυβερνητικά στελέχη, ακόμα και στην περίπτωση που θα συγκεντρωθεί σε μία πρόταση ιδιωτική συμμετοχή που θα ξεπερνά τα απαιτούμενα 780 εκατ. ευρώ πρέπει αυτή να γίνει αποδεκτή από την τρόικα.

Σε κάθε περίπτωση πάντως η Εθνική εμφανίζεται αποφασισμένη να υποστηρίξει τις επόμενες εβδομάδες με έμφαση την συμπλήρωση του ποσού μέσα από το δίκτυό της το οποίο πρόκειται να κινητοποιηθεί στο ελάχιστον χρονικό διάστημα που απομένει μέχρι το τέλος του μήνα.

Οι αρμόδιες αρχές είναι ενήμερες για την πρόοδο της σχετικής διαδικασίας.

http://www.capital.gr/news.asp?id=1772315

ΕΤΕ: Τα καυτά ντεσού της ΑΜΚ

Σε αύξηση μετοχικού κεφαλαίου ως και 9,75 δισ. ευρώ προχωρά η Εθνική Τράπεζα ενώ ταυτόχρονα το σώμα των μετόχων θα κληθεί να αποφασίσει και έκδοση CoCos ως 1,9 δισ. ευρώ, καθώς και reverse split σε αναλογία 1 νέα μετοχή για κάθε 10 παλαιές.

Ακολουθώντας την πεπατημένη που επιβάλει το πρόγραμμα ανακεφαλαιοποίησης των τραπεζών η Εθνική ορίζει ως μέγιστο ύψος για την αύξηση κεφαλαίου τα 9,756 δισ. ευρώ, το σύνολο δηλαδή των κεφαλαιακών της αναγκών. Το ύψος, όμως της αύξησης θα εξαρτηθεί από τα κεφάλαια που θα συγκεντρώσει από τους ιδιώτες.

Το ελάχιστο ποσό που θα πρέπει να συγκεντρωθεί από ιδιώτες είναι 800 εκατ. ευρώ. Σε αυτή την περίπτωση η αύξηση κεφαλαίου θα ανέλθει σε 8 δισ. ευρώ και θα καλυφθεί κατά 800 εκατ. ευρώ από ιδιώτες και κατά το υπόλοιπο από το ΤΧΣ. Στην ίδια περίπτωση η Εθνική θα καλύψει τη διαφορά ως τα 9,75 δισ. ευρώ εκδίδοντας CoCos.

Πρακτικά η αύξηση κεφαλαίου διαχωρίζεται σε δύο μέρη. Η πρώτη είναι αύξηση με μετρητά ως 975,6 εκατ. ευρώ, που επιδιώκεται να καλυφθεί από ιδιώτες και θα διενεργηθεί εξ ολοκλήρου με παροχή δικαιώματος προτίμησης στους παλαιούς μετόχους καθώς και δικαιώματος προεγγραφής, χωρίς περιορισμό, για τυχόν αδιάθετες μετοχές. 
Αντίθετα καταργείται το δικαίωμα προτίμησης των προνομιούχων μετόχων της Εθνικής.
Δικαίωμα προτίμησης θα έχουν όσοι μέτοχοι θα είναι εγγεγραμμένοι στο Σύστημα Άϋλων Τίτλων της εταιρείας Ελληνικά Χρηματιστήρια Α.Ε., τη δεύτερη εργάσιμη ημέρα μετά την ημερομηνία αποκοπής του δικαιώματος προτίμησης, εφόσον διατηρούν τα δικαιώματα αυτά κατά το χρόνο άσκησής τους καθώς και όσοι αποκτήσουν δικαιώματα προτίμησης κατά την περίοδο διαπραγμάτευσής τους στο Χρηματιστήριο Αθηνών.

Η Εθνική σε αντίθεση με τις Alpha και Πειραιώς δεν προχωρά σε μερική έστω κατάργηση δικαιώματος για να διαθέσει δικαιώματα σε στρατηγικούς επενδυτές και αφήνει την αγορά να λειτουργήσει. Όσοι ιδιώτες επιδιώκουν, δηλαδή, να μπουν στην ΑΜΚ, όντας μη μέτοχοι θα πρέπει να αγοράσουν δικαιώματα. Μένει να φανεί αν αυτό οδηγεί ή οδηγήσει και σε ενίσχυση του αγοραστικού ενδιαφέροντος στο ταμπλό.


Ως τα 800 εκατ. ευρώ η ελάχιστη συμμετοχή ιδιωτών
Η ελάχιστη συμμετοχή των ιδιωτών μπορεί να πέσει ως τα 800 εκατ. ευρώ καθώς η γενική συνέλευση θα κληθεί να εγκρίνει και έκδοση υπό αίρεση μετατρέψιμων ομολογιών (CoCos) ύψους ως 1,9 δισ. ευρώ. Σε περίπτωση που συγκεντρωθούν από τους ιδιώτες 800 εκατ. ευρώ το ύψος της ΑΜΚ θα ανέλθει στα 8 δισ. ευρώ και η τράπεζα θα καλύψει το υπόλοιπο ποσό ως τα 9,756 δισ. ευρώ με έκδοση CoCos.

Η Εθνική αφήνει μάλιστα τη δυνατότητα σε περίπτωση που δεν επιτευχθεί η ελάχιστη κάλυψη, ο ιδιώτης να δηλώσει ότι εξακολουθεί να ισχύσει η αίτηση του για αγορά μετοχών. Σε αυτή τη περίπτωση θα λάβει μετοχές. Δίνεται βέβαια και η ευχέρεια να ανακαλέσει την αίτηση και επομένως να πάρει τα λεφτά του πίσω ατόκως.
Σε περίπτωση ύπαρξης αδιάθετων μετοχών, και μετά την άσκηση του δικαιώματος προεγγραφής, το Διοικητικό Συμβούλιο της Τράπεζας δύναται να τις διαθέσει σε οποιοδήποτε πρόσωπο υπό τους όρους που προβλέπονται σχετικά από τον κ.ν. 2190/1920 και την υπ' αρ. 38/2012 Πράξη Υπουργικού Συμβουλίου.


Η αύξηση εις είδος με κάλυψη από το ΤΧΣ Το δεύτερο μέρος της αύξησης είναι ΑΜΚ με εισφορά εις είδος, η οποία καλύπτεται εξ ολοκλήρου από το ΤΧΣ με εισφορά ομολόγων έκδοσης του EFSF και κυριότητας του Ταμείου. Το ύψος αυτού του σκέλους της αύξησης μπορεί να φθάσει ως έως τα 9,756 δισ. ευρώ, δηλαδή το σύνολο της αύξησης μπορεί να καλυφθεί από το ΤΧΣ (στην περίπτωση που δεν επιτευχθεί η ελάχιστη κάλυψη).

Η Εθνική έχει ήδη λάβει από το ΤΧΣ, ομόλογα κυριότητας του ΤΧΣ και έκδοσης EFSF συνολικής ονομαστικής αξίας €7.430,0 εκατ. και €2.326,0 εκατ., την 28 Μαΐου και 21 Δεκεμβρίου 2012, αντίστοιχα, ως προκαταβολή συμμετοχής αυτού στην αύξηση του μετοχικού κεφαλαίου της Τράπεζας.

Σε κάθε περίπτωση τυχόν αδιάθετες μετοχές θα καλυφθούν από το ΤΧΣ το οποίο δεσμεύεται, όπως σε όλες τις περιπτώσεις να καλύψει ακόμη και το 100% της ΑΜΚ.


Πως προστατεύεται η αξία του δικαιώματος
Για το σκέλος της ΑΜΚ που καλύπτεται με εισφορά εις είδος δεν εκδίδονται δικαιώματα προτίμησης. Αυτό σημαίνει ότι προστατεύεται κάπως η αξία του δικαιώματος καθώς θα κυκλοφορήσουν δικαιώματα μόνο για το σκέλος της ΑΜΚ με μετρητά, η οποία όπως προαναφέρθηκε μπορεί να φθάσει σε ύψος ως τα 975,6 εκατ. ευρώ.

Αντίστοιχη πρακτική έχει ακολουθήσει και η Alpha Bank για τους όρους της επικείμενης αύξησης κεφαλαίου.


Πότε εκδίδονται warrants
Εφόσον συγκεντρωθεί από ιδιώτες στην αύξηση με μετρητά τουλάχιστον το ποσό των 800 εκατ. ευρώ και επομένως επιτευχθεί η ελάχιστη συμμετοχή, οι επενδυτές που θα συμμετάσχουν δικαιούνται να λάβουν δωρεάν warrants σε αναλογία ένα τίτλο για κάθε μία νέα κοινή μετοχή της Τράπεζας την οποία αποκτούν.

Το κάθε warrant θα αντιστοιχεί σε προκαθορισμένο αριθμό μετοχών κυριότητας ΤΧΣ ανάλογα με το ποσοστό της κάλυψης των ιδιωτών. Αν δηλαδή οι ιδιώτες καλύψουν το 10% της ΑΜΚ τότε κάθε warrant θα εμπεριέχει δικαίωμα εξαγοράς 9 μετοχών Εθνικής κυριότητας ΤΧΣ.

Οι τίτλοι είναι ελευθέρως μεταβιβάσιμοι και παραδίδονται στους δικαιούχους ταυτόχρονα με την παράδοση των νέων κοινών μετοχών.


Reverse split σε αναλογία 1 νέα για κάθε 10 παλαιές
Παράλληλα, η τράπεζα προχωρά σε reverse split σε αναλογία 1 νέα μετοχή για κάθε 10 παλιές, με αύξηση ονομαστικής αξίας από 1 σε 10 ευρώ και εν συνεχεία μείωση της ονομαστικής τιμής της μετοχής στα 0,3 ευρώ με στόχο τη δημιουργία αποθεματικού ύψους 1,18 δισ. ευρώ.

Το Διοικητικό Συμβούλιο της Τράπεζας, σύμφωνα με το νόμο, θα εξουσιοδοτηθεί από τη Γενική Συνέλευση για να αποφασίσει τόσο το εύρος του reverse split όσο και την τιμή έκδοσης των νέων μετοχών, το χρόνο άσκησης του δικαιώματος των Μετόχων να μετάσχουν στην αύξηση, τη διάθεση δικαιωμάτων που τυχόν δε θα ασκηθούν και άλλα συναφή θέματα.

Σημειώνεται ότι, εφόσον με τα πλέον πρόσφατα στοιχεία της κεφαλαιακής επάρκειας του ομίλου και αφού ληφθεί υπόψη η ανωτέρω αύξηση δεν πληρείται η απαίτηση του ελάχιστου συντελεστή 9% των κύριων στοιχείων των βασικών ιδίων κεφαλαίων επί των σταθμισμένων κατά κίνδυνο στοιχείων του ενεργητικού, τότε η Τράπεζα θα προβεί σε ενέργειες και συναλλαγές που θα στοχεύουν στη βελτίωση της κεφαλαιακής της επάρκειας πάντοτε με στόχο την ικανοποίηση των εποπτικών απαιτήσεων .  

http://www.euro2day.gr/news/enterprises/122/articles/770584/Article.aspx

Εθνική: Υπέρ των παλαιών μετόχων η ΑΜΚ

Σε αύξηση μετοχικού κεφαλαίου ως και 9,75 δισ. ευρώ, με δικαίωμα προτίμησης υπέρ των παλαιών μετόχων προχωρά η Εθνική Τράπεζα,

Το σώμα των μετόχων θα κληθεί να αποφασίσει αύξηση κεφαλαίου με μετρητά ύψους από 7,85 δισ. ως 9,75 δισ. ευρώ και την έκδοση CoCos ως 1,9 δις ευρώ. Το τελικό ύψος της αύξησης με μετρητά θα κριθεί από το ποσό που θα συγκεντρωθεί από ιδιώτες.

Αν δηλαδή συγκεντρωθούν 785 εκατ. ευρώ, το ύψος της ΑΜΚ θα ανέλθει στα 7,85 δισ. ευρώ και θα εκδοθούν CoCos 1,9 δισ. ευρώ. Αν αντίθετα συγκεντρωθούν 900 εκατ. ευρώ από ιδιώτες το ύψος της ΑΜΚ θα ανέλθει σε 9 δισ. ευρώ και θα εκδοθούν CoCos 750 εκατ. ευρώ.

Η αύξηση της Εθνικής θα διενεργηθεί υπέρ των παλαιών μετόχων με περιορισμό του δικαιώματος μόνο στο βαθμό της συμμετοχής του Ταμείου Χρηματοπιστωτικής Σταθερότητας. Η Εθνική δηλαδή, δεν προβλέπει τη διάθεση δικαιωμάτων από το Δ. Σ σε επενδυτές που θα επιλέξει το ίδιο. Όποιος θέλει να μπει στην αύξηση και δεν είναι μέτοχος της τράπεζας μπορεί να το κάνει αγοράζοντας δικαιώματα προτίμησης

Παράλληλα, η τράπεζα προχωρά σε reverse split σε αναλογία 1 νέα μετοχή για κάθε 10 παλιές, με αύξηση ονομαστικής αξίας από 1 σε 10 ευρώ και εν συνεχεία μείωση της ονομαστικής τιμής της μετοχής στα 0,3 ευρώ με στόχο τη δημιουργία αποθεματικού ύψους 1,18 δισ. ευρώ.

Τα θέματα της συνέλευσης θα είναι:

1. Mείωση του μετοχικού κεφαλαίου της Τράπεζας μέσω α) αύξησης της ονομαστικής αξίας των κοινών μετοχών της Τράπεζας και μείωσης του συνολικού αριθμού αυτών με συνένωση των εν λόγω μετοχών (reverse split) και β) μείωσης της ονομαστικής αξίας των κοινών μετοχών, όπως θα έχουν διαμορφωθεί μετά το reverse split, με σκοπό το σχηματισμό ισόποσου ειδικού αποθεματικού.

2. Έκδοση ομολογιών μετατρεψίμων υπό αίρεση σε κοινές μετοχές, με δικαίωμα εξαγοράς αυτών από την Τράπεζα (cocos) συνολικού ποσού έως 1.900 εκατ. Ευρώ.

3. Αύξηση του μετοχικού κεφαλαίου της Τράπεζας για άντληση κεφαλαίων μέχρι ποσού 9.756 εκατ. Ευρώ μέσω έκδοσης νέων κοινών μετά ψήφου μετοχών.

Σε περίπτωση που δεν επιτευχθεί η απαρτία που απαιτείται στην Έκτακτη Γενική Συνέλευση θα συγκληθεί στις 24 Απριλίου η πρώτη Επαναληπτική Συνέλευση και στις 29 Απριλίου 2013, στη 1 το μεσημέρι, στο Μέγαρο Μελά επί της οδού Αιόλου 93, στην Αθήνα, η δεύτερη Επαναληπτική Γενική Συνέλευση η οποία και θα λάβει τις σχετικές αποφάσεις.

Το Διοικητικό Συμβούλιο της Τράπεζας, σύμφωνα με το νόμο, θα εξουσιοδοτηθεί από τη Γενική Συνέλευση για να αποφασίσει τόσο το εύρος του reverse split όσο και την τιμή έκδοσης των νέων μετοχών, το χρόνο άσκησης του δικαιώματος των Μετόχων να μετάσχουν στην αύξηση, τη διάθεση δικαιωμάτων που τυχόν δε θα ασκηθούν και άλλα συναφή θέματα.

http://www.euro2day.gr/news/enterprises/122/articles/770536/Article.aspx

Eurobank: Τουλάχιστον 4,1 δισ. η ΑΜΚ

Την αύξηση μετοχικού κεφαλαίου της Eurobank μέχρι 5,83 δισ. ευρώ μέσω της έκδοσης νέων μετοχών καλείται να εγκρίνει η Γενική Συνέλευση των μετόχων της τράπεζας στις 30 Απριλίου.

Στα θέματα προς έγκριση από τη ΓΣ συγκαταλέγεται και η έκδοση CoCos έως 1,7 δισ. ευρώ, περιορίζοντας ισόποσα το ποσόν της αύξησης.

Παράλληλα, η Eurobank θα προχωρήσει και σε reverse split και εν συνεχεία σε μείωση της ονομαστικής αξίας της μετοχής με σκοπό το σχηματισμό ισόποσου ειδικού αποθεματικού.

Ειδικότερα, το Διοικητικό Συμβούλιο της Τράπεζας Eurobank Ergasias Α.Ε. αποφάσισε σήμερα (11.04.2013) την σύγκληση Έκτακτης Γενικής Συνέλευσης των Μετόχων της Τράπεζας, στις 30 Απριλίου 2013, ημέρα Τρίτη και ώρα 11:00 π.μ., στην Αθήνα, στο «Μέγαρο Ιδρύματος Μποδοσάκη» (αίθουσα «Ιωάννης Σ. Λάτσης»), Λεωφ. Αμαλίας 20 με τα εξής θέματα:

1. Μείωση του κοινού μετοχικού κεφαλαίου της Τράπεζας μέσω ταυτόχρονης (i) αύξησης της ονομαστικής αξίας κάθε κοινής ονομαστικής μετά ψήφου μετοχής και μείωσης του συνολικού αριθμού των μετοχών με συνένωση τους (reverse split) και (ii) μείωσης της ονομαστικής αξίας κάθε κοινής ονομαστικής μετά ψήφου μετοχής (όπως θα έχει διαμορφωθεί μετά το reverse split), με σκοπό το σχηματισμό ισόποσου ειδικού αποθεματικού, με τροποποίηση του Καταστατικού της Τράπεζας.

2. Έκδοση μη εξασφαλισμένων και μειωμένης κατατάξεως αορίστου διάρκειας ομολογιών μετατρέψιμων υπό αίρεση σε κοινές, ονομαστικές, μετά ψήφου μετοχές της Τράπεζας, με δικαίωμα εξαγοράς τους από την Τράπεζα (cocos), συνολικού ποσού έως €1.700 εκατ., όπως αυτό θα προσδιορισθεί ειδικότερα από την Τράπεζα της Ελλάδος.

3. Αύξηση του μετοχικού κεφαλαίου της Τράπεζας για άντληση κεφαλαίων μέχρι ποσού € 5.839 εκατ. μέσω έκδοσης νέων, κοινών, ονομαστικών, μετά ψήφου μετοχών.

4. Ανακοίνωση της εκλογής νέων μελών του Διοικητικού Συμβουλίου σε αντικατάσταση παραιτηθέντων.

http://www.euro2day.gr/news/enterprises/122/articles/770568/Article.aspx

9.4.13

Στα distressed funds επενδύουν τις ελπίδες τους Εθνική και Eurobank προκειμένου να προλάβουν το τρένο των ανακεφαλαιοποιήσεων

Η μεγάλη επιστροφή των distressed funds στην Ελλάδα συνεχίζεται.

Οι τελευταίες πληροφορίες που έρχονται στη διάθεση της Voria.gr αναφέρουν ότι αυτή τη στιγμή τρία μεγάλα groups αυτής της κατηγορίας βρίσκονται στη χώρα μας και διαπραγματεύονται ακόμα και τη συμμετοχή τους στις αυξήσεις μετοχικών κεφαλαίων των συστημικών τραπεζών.

Μάλιστα, όπως αναφέρουν οι ίδιες πληροφορίες, είναι αυτά τα funds, στα οποία επενδύουν πολλές από τις ελπίδες τους Εθνική και Eurobank προκειμένου να προλάβουν το τρένο των ανακεφαλαιοποιήσεων.

Ωστόσο, το πιθανότερο είναι πως και οι δύο τράπεζες, στο τέλος της ημέρας δεν θα πάρουν το πράσινο φως για τη συμμετοχή αυτών των υποψηφίων μετόχων στις επικείμενες αυξήσεις. Κι αυτό γιατί αντιδρά η Τράπεζα της Ελλάδας.

Πηγές μέσα από το εσωτερικό της αναφέρουν ότι οι αυξήσεις των κεφαλαίων δεν είναι ...τυχαίες περιπτώσεις για να αφεθούν στην μοίρα τους. Οπότε, όσοι επιδιώξουν να συμμετάσχουν θα περάσουν από κανονικό κόσκινο. Στο παρελθόν, όποτε έγινε ανάλογη προσπάθεια, κόπηκε με το μαχαίρι. Και κάπως έτσι ρωσικά, ουκρανικά και άλλα, αμφιβόλου ποιότητας και προέλευσης, funds δεν μπήκαν σε τραπεζικά μετοχολόγια στην χώρα μας.

http://www.voria.gr/index.php?module=news&func=display&sid=131517

Αγώνας δρόμου για την συγκέντρωση του 10%

Aγώνα δρόμου διεξάγει η διοίκηση της Eurobank ώστε να αξιοποιήσει όλους τους εναλλακτικούς τρόπους και να εξαντλήσει όλες τις πιθανότητες κάλυψης του 10% της ΑΜΚ με ιδιωτικά κεφάλαια.

Στο τραπέζι έχει πέσει από τη διοίκηση και η πρόταση προς τους εργαζόμενους να μετάσχουν στην ΑΜΚ με δυο μισθούς έκαστος, καθώς και πρόταση προς το Ταμείο των εργαζομένων να τοποθετήσει μέρος των αποθεματικών του.

Υψηλόβαθμο στέλεχος της Eurobank με τον οποίο επικοινώνησε το Euro2day τονίζει ότι «προτεραιότητα αποτελεί η εξεύρεση κεφαλαίων από ιδιώτες θεσμικούς επενδύτες και σε δεύτερο στάδιο η συνεισφορά των εργαζομένων. Δεν μπορείς να ξεκινήσει μόνο από τους εργαζόμενους αν δεν έχεις καλύψει το υπόλοιπο ποσοστό. Όμως αν βρεθεί το υπόλοιπο ποσοστό σαφώς και οι άνθρωποι της Eurobank θα θελήσουν να βάλουν πλάτη στη δύσκολη αυτή συγκυρία».
Να σημειωθεί ότι στο διοικητικό συμβούλιο του ομίλου μετέχουν ισχυρά ονόματα, όπως οι Γιώργος Δαυϊδ, η Αγγελική Φράγκου, Νικόλαος Στασινόπουλος, Αθανάσιος Μαρτίνος και Δημήτρης Παπαλεξόπουλος, χωρίς αυτό να σημαίνει ότι θα μετέχουν στην επικείμενη αύξηση κεφαλαίου.

Από την άλλη πλευρά, η ετήσια μισθοδοσία της Eurobank είναι 400 εκατ. ευρώ. Τα αποθεματικά του Ταμείου υπολογίζονται σε 120 εκατ. ευρώ. Το πλάνο, αν προχωρήσει το σχέδιο, προβλέπει σύμφωνα με ασφαλείς πληροφορίες να αντληθούν περί τα 50 εκατ. ευρώ από μισθούς και ένα μέρος από τα αποθεματικά

Στο σημείο αυτό αξίζει να σημειωθεί ότι οι προτάσεις που αφορούν τους εργαζόμενους και το Ταμείο αυτών αναμένεται να προωθηθούν προς συζήτηση τις επόμενες ημέρες και εφόσον προηγουμένως έχει διερευνηθεί το μέγεθος ή όχι του ενδιαφέροντος τυχόν θεσμικών επενδυτών και επιχειρηματιών.

Αναφορικά με την Εθνική Τράπεζα αναμένεται να συμμετάσχουν στην ΑΜΚ τα ασφαλιστικά Ταμεία που έχουν θέση στην ΕΤΕ.
Οι πληροφορίες αναφέρουν ότι το ΙΚΑ κατέχει το 8% των μετοχών της ΕΤΕ και τα ασφαλιστικά ταμεία της τράπεζας (επικουρικό και δυο ιδιωτικού δικαίου) έχουν αθροιστικά ποσοστό στην Εθνική της τάξεως του 4,5%. 

http://www.euro2day.gr/news/economy/124/articles/769647/Article.aspx

6.4.13

Έτσι θα "λειτουργήσουν" τα warrants

Πρώτη ανοίγει τον... χορό της ανακεφαλαιοποίησης η Alpha Bank, αποσκοπώντας σε κάλυψη των κεφαλαικών της αναγκών ύψους 4,571 δισ. ευρώ, μέσω αύξησης μετοχικού κεφαλαίου και χωρίς την έκδοση μετατρέψιμων ομολόγων (CoCos). Μάλιστα, η Alpha Bank αποσκοπεί στην υπερκάλυψη του 10%, βάζοντας.. τον πήχη της ιδιωτικής συμμετοχής στο 12%, ήτοι στα 550 εκατ. ευρώ.

Σημείο-κλειδί στην επιτυχημένη ολοκλήρωση της διαδικασίας, αποτελεί, σύμφωνα με το σχέδιο τράπεζας, το «δίχτυ ασφαλείας» που προσφέρει η τράπεζα στους επενδυτές, Τι σημαίνει αυτό; Βάσει του σχεδίου, προβλέπεται να δοθεί το δικαίωμα στους επενδυτές να αποσύρουν το ενδιαφέρον τους, στην περίπτωση που δεν συγκεντρωθεί το απαιτούμενο ποσό των 257 εκατ. ευρώ, που είναι το ελάχιστο για την κάλυψη του 10% της ιδιωτικής συμμετοχής.

Η περίοδος άσκησης δικαιωμάτων προτίμησης θα λάβει χώρα στο πρώτο δεκαπενθήμερο του Μαΐου. Πιο συγκεκριμένα, η Alpha επιθυμεί να αντλήσει το σύνολο των κεφαλαιακών της αναγκών με έκδοση κοινών μετοχών, με τους ιδιώτες να καλούνται να καλύψουν έως το 10% του συνόλου, δηλαδή 457 εκατ. ευρώ, ενώ στην περίπτωση υπερβάλλουσας ζήτησης μπορεί να διατεθούν επιπλέον μετοχές αξίας 93 εκατ ευρώ.

Μία, επίσης, πολύ σημαντική πτυχή της διαδικασίας, η οποία καθορίζει σε μεγάλο βαθμό την ελκυστικότητα της συμμετοχής στην ΑΜΚ, είναι τα δικαιώματα κτήσης μετοχών, τα γνωστά warrants. Οι μέτοχοι που ακούν τα δικαιώματα προτίμησης λαμβάνουν δωρεάν warrants, τα οποία εκδίδει το Ταμείο Χρηματοπιστωτικής Σταθερότητας για τις μετοχές που κατέχει. Λόγω του περιορισμού της αύξησης στο 10% (12% αν γίνει η ιδιωτική τοποθέτηση σε στρατηγικούς και θεσμικούς επενδυτές), εξασφαλίζεται η μέγιστη αναλογία ενός warrant σε 9 μετοχές του ΤΧΣ (η αντιστοιχία γίνεται 7,31 μετοχές του ΤΧΣ εφόσον πραγματοποιηθεί η ιδιωτική τοποθέτηση για επιπλέον 2%).

Πως όμως θα λειτουργήσουν τα warrants και τι πρέπει να προσέχουν οι επενδυτές;

«Η γενικότερη εντύπωση που ίσως πρέπει να αποτυπωθεί στους επενδυτές, πέρα από τα αυστηρώς τεχνικά χαρακτηριστικά και τον τρόπο λειτουργίας του συγκεκριμένου εργαλείου, είναι ότι ο τρόπος άσκησης των warrants τα καθιστά ‘φθηνά δικαιώματα’», σημειώνει αναλυτής με βαθιά γνώση της αγοράς.

Ο ίδιος εξηγεί ότι τα warrants είναι χρηματοοικονομικά εργαλεία που μοιάζουν με τα δικαιώματα προαίρεσης, τα γνωστά options. «Τα warrants στις ΑΜΚ των τραπεζών θα λειτουργήσουν σαν ένα option πάνω σε μία μετοχή», σημειώνει ο ίδιος θέλοντας να δώσει μία εικόνα του τρόπου λειτουργίας, δεδομένου ότι τα options είναι πιο γνωστά σε περισσότερο κόσμο.

«Με λίγα λόγια η όλη διαδικασία αναμένεται να αποδειχθεί ιδιαίτερα κερδοφόρα και να αποδώσει τα μέγιστα από τη στιγμή που η διαδικασία ανακεφαλαιοποίησης θα εκτελείται κανονικά και οι τράπεζες θα επιστρέψουν σε κερδοφορία», συμπληρώνει.

Ο μέτοχος δηλαδή για κάθε μετοχή που αγοράζει αποκτά δωρεάν το δικαίωμα αγοράς εννέα μετοχών της τράπεζας, που κατέχει το ΤΧΣ, σε προκαθορισμένη τιμή. Εάν στο διάστημα μέχρι της ενάσκηση του δικαιώματος αυτού η τιμή της μετοχής έχει ανέβει, η απόδοση της αρχικής μετοχής που αγόρασε θα έχει πολλαπλασιασθεί.

Για παράδειγμα, επενδυτής που συμμετέχει στην αύξηση μπορεί να προβεί στην άσκηση του warrant και να αποκτήσει επιπλέον 9 μετοχές από το ΤΧΣ στην τιμή διάθεσης. Πρακτικά, η νέα του θέση είναι 10 μετοχές και αν η μετοχή έχει ανέβει εν τω μεταξύ 10% σε σχέση με την τιμή διάθεσης, το συνολικό του κέρδος γίνεται 10 επί 10%, δηλαδή 100%, διπλασιάζοντας την επένδυσή του. Με άλλα λόγια, μέσω των warrants δίνεται η δυνατότητα στον μέτοχο να αποκτήσει υπεραξία που αντιστοιχεί σε 10 μετοχές έχοντας όμως επενδύσει μόνο σε μία.

Η αξία των warrants που αντιστοιχούν σε 9 μετοχές του ΤΧΣ υπολογίζεται σε σχεδόν μία φορά την τιμή διάθεσης μίας νέας μετοχής. Αποτιμήσεις που κυκλοφορούν στα desks του Λονδίνου ανεβάζουν την τιμή του warrant (που δίνει 9 μετοχές) από 0,40 ευρώ έως 1,20 ευρώ. Μάλιστα, καθώς τα warrants θα εισαχθούν στο Χ.Α. άμεσα προς διαπραγμάτευση, οι επενδυτές θα μπορούν να εισπράξουν την αξία τους με μια απλή χρηματιστηριακή πώληση. Εάν διατηρήσουν τα warrants θα έχουν τη δυνατότητα να καρπωθούν το σύνολο του οφέλους με την εξάσκησή τους, πολλαπλασιάζοντας την αξία της αρχικής επένδυσης (βλέπε το ακόλουθο παράδειγμα). Σημειώνεται ότι τα warrants μπορούν να ασκηθούν εντός πενταετίας και το ΤΧΣ δε μπορεί να διαθέσει τις μετοχές που θα προκύψουν από την αύξηση για 3 χρόνια.

Ενδεικτικό Παράδειγμα που επεξηγεί το μηχανισμό της αύξησης και των Warrants

Με παραδοχή ότι η τιμή διάθεσης είναι 1 ευρώ ανά μετοχή, ο μέτοχος που συμμετέχει στην αύξηση μετοχικού κεφαλαίου, έχει κόστος επένδυσης 1 ευρώ και βρίσκεται να κατέχει μία μετοχή και επιπλέον ένα warrant με το οποίο μπορεί να αγοράσει 9 μετοχές από το ΤΧΣ στο 1 ευρώ (αυτό το κόστος προσαυξάνεται για κάθε έτος που διακρατείται το warrant). Όταν εξασκήσει το warrant, καρπώνεται τη διαφορά της τιμής στην οποία διαπραγματεύεται η μετοχή τότε και της τιμής διάθεσης περίπου. Δηλαδή, αν η τιμή είναι 1,1 ευρώ, το κέρδος διαμορφώνεται σε 0,1 ευρώ και για τις εννέα μετοχές του warrant συν τη μία νέα μετοχή που προέκυψε από την αύξηση σε 1 ευρώ (10 x 0,1 ευρώ). Έναντι λοιπόν, της αρχικής του επένδυσης του 1 ευρώ σε μία μετοχή, η απόδοσή του είναι αυτή των δέκα μετοχών, δηλαδή 100%. Το αποτέλεσμα του μηχανισμού είναι ο σχεδόν δεκαπλασιασμός της απόδοσης της μίας μετοχής. Στον παρακάτω πίνακα υπολογίζεται το κέρδος για διαφορετικές τιμές της μετοχής της Alpha όπως ενδέχεται να διαμορφωθεί μελλοντικά:


Τέλος, αξίζει να σημειωθεί ότι τα δικαιώματα προτίμησης (Rights) αφορούν μόνο το 10% της αύξησης και όχι το σύνολο της κεφαλαιακής ενίσχυσης των 4,6 δισ. ευρώ. Συγκεκριμένα, οι μέτοχοι καλούνται να καταβάλουν για κάθε μία υφιστάμενη μετοχή 0,86 ευρώ (457,1 εκατ. ευρώ/ 534 εκατ. που είναι ο αριθμός των υφιστάμενων μετοχών), έναντι 8,6 ευρώ ανά μετοχή που θα ίσχυε για να καλυφθεί το σύνολο των κεφαλαιακών αναγκών (4,6 δις ευρώ). Το τίμημα ανά μετοχή, είναι λοιπόν θεωρείται χαμηλό και δημιουργούνται συνθήκες περιορισμένης προσφοράς δικαιωμάτων, με αποτέλεσμα, η κάλυψη της αύξησης να θεωρείται από πολλούς δεδομένη.

http://www.capital.gr/news.asp?id=1767231

______________________________________________

η παρουσίαση είναι για αρχάριους και τα συμπεράσματα επίσης

το σημαντικό που πρέπει καταλάβει κάποιος:
ακόμα ένας τρόπος απίθανου τζόγου!
ακόμα ένας τρόπος που μπορείς να χάσεις και τα λίγα που σου έμειναν από τράπεζες!!!


4.4.13

Alpha: Στα 55 λεπτά περίπου θα προσφερθούν οι νέες μετοχές, λέει η Citi

Σε τιμή 50% του σταθμισμένου μ.ο. 50 ημερών, που στην παρούσα φάση εκτιμάται στο 1,1 ευρώ, αναμένεται να προσφερθούν οι νέες μετοχές της Alpha Bank, σύμφωνα με σημερινή έκθεση της Citigroup. Υπ' αυτό το δεδομένο σήμερα η τιμή θα διαμορφωνόταν στα 55 λεπτά.
Σύμφωνα με τους αναλυτές του επενδυτικού οίκου τα 4,6 δισ ευρώ των κεφαλαιακών αναγκών της Alpha θα καλυφθούν από έκδοση δικαιωμάτων και όχι με CoCos. Σύμφωνα με την ίδια αυτό θα σημάνει την έκδοση 8,5 δισ νέων μετοχών.
Στην έκθεση, οι αναλυτές της επενδυτικής δίδουν σύσταση "ουδέτερη" για τη μετοχή της Alpha, υπογραμμίζοντας μάλιστα πως δεν δίδουν τιμή στόχο λόγω του αβέβαιου μακροοικονομικού και πολιτικού περιβάλλοντος.
Σύμφωνα με τη Citi η τράπεζα θα σταματήσει να είναι ζημιογόνα το 2015 κυρίως μέσα απ' τη βελτίωση του δείκτη μη εξυπηρετούμενων δανείων, το χαμηλότερο κόστος απ' τις συνέργειες που αναπτύσσονται με την Εμπορική.
Συγκεκριμένα περιμένει  ότι τα κέρδη ανά μετοχή της τράπεζας θα διαμορφωθούν στα -0,19 ευρώ ανά μετοχή το 2013, στα -0,07 ευρώ το 2014 και στα 0,01 ευρώ το 2015.

http://www.newmoney.gr/article/7947/alpha-sta-55-lepta-peripoy-tha-prosferthoyn-oi-nees-metohes-leei-i-citi

2.4.13

Αρνητική έκπληξη - Οι μικρές τράπεζες δεν καταφέρνουν να συγκεντρώσουν τα απαραίτητα κεφάλαια

Αρνητική έκπληξη αναμένεται από τον χώρο των μικρών τραπεζών καθώς σύμφωνα με πληροφορίες παρά τις τεράστιες προσπάθειες που καταβάλλουν δεν συγκεντρώνουν τα απαραίτητα κεφάλαια για την ανακεφαλαιοποίηση τους.
Να σημειωθεί ότι η Attica bank πρέπει να συγκεντρώσει 400 εκατ, η Probank 282 εκατ ευρώ, η FBBank 168 εκατ ευρώ και η Πανελλήνια τράπεζα 78 εκατ ευρώ.

Οι διοικήσεις των μικρών τραπεζών έχουν θέσει θέμα στην Τρόικα ζητώντας να υπάρξει και plan B και δεύτερη ευκαιρία.
Συγκεκριμένα προτείνουν αν καταφέρουν να συγκεντρώσουν το 67% των κεφαλαίων να μην σπάσουν σε good και bad bank και το υπόλοιπο 33% να καλύψει το ΤΧΣ.
Να σημειωθεί ότι το www.bankingnews.gr εδώ και μήνες έχει προβάλλει αλλεπάλληλες φορές το θέμα το οποίο είναι μείζον.
Με βάση το μνημόνιο αν οι μικρές τράπεζες δεν καταφέρουν να συγκεντρώσουν στο 100% τα απαραίτητα κεφάλαια τότε θα σπάσουν σε good και bad bank εξέλιξη που θα είναι καταστροφική για τους μετόχους και τον κλάδο.
Από τα μέχρι τώρα στοιχεία φαίνεται ότι υπάρχουν αντικειμενικά προβλήματα και τα κεφάλαια στις περισσότερες εκ των μικρών τραπεζών δεν συγκεντρώνονται.
Όμως θα πρέπει η ΤτΕ και η Τρόικα αλλά και η κυβέρνηση να επαναξιολογήσουν την στρατηγική τους και να στηρίξουν τον θεσμό των μικρών ιδιωτικών τραπεζών στην Ελλάδα.
Π.χ. πρέπει να υπάρξουν και κοινωνικά κριτήρια καθώς αν το ΤΣΜΕΔΕ που είναι βασικός μέτοχος στην Attica bank με 42,5% χάσει τα χρήματα του από τις μετοχές που κατέχει αν σπάσει σε good και bad bank τότε το Ταμείο των Μηχανικών θα πληγεί.
Επίσης οι ιδιώτες μέτοχοι της μη εισηγμένης Probank αλλά και FBBank στήριξαν τις τράπεζες τους διαχρονικά και τώρα καλούνται να συγκεντρώσουν κεφάλαια που να καλύπτει το 100% των κεφαλαιακών τους αναγκών όταν οι συστημικές τράπεζες χρειάζονται να συγκεντρώσουν το 10% της ελάχιστης συμμετοχής.
Π.χ. δεν μπορεί η Attica bank να υποχρεούται να συγκεντρώσει κεφάλαια ανάλογα των συστημικών τραπεζών με την διαφορά ότι στην Attica bank θα αναλογεί το 100% και στην συστημική τράπεζα το 10%.
Αν οι μικρές τράπεζες αποτύχουν, θα σπάσουν σε good και bad bank και οι good bank μικρές τράπεζες όσες διαχωριστούν θα συγχωνευθούν με το good Ταχυδρομικό Ταμιευτήριο.
Οι bad bank επειδή θα προκύψουν πολλές όπως διαφαίνεται και για να μπορούν οι εκκαθαριστές να ανακτήσουν περισσότερα κεφάλαια από τα μη υγιή τμήματα θα ενοποιηθούν – συγχωνευθούν για καλύτερο συντονισμό.

http://www.bankingnews.gr/%CF%84%CF%81%CE%B1%CF%80%CE%B5%CE%B6%CE%B9%CE%BA%CE%AC_%CE%BD%CE%AD%CE%B1/item/85220-%CE%B1%CF%81%CE%BD%CE%B7%CF%84%CE%B9%CE%BA%CE%AE-%CE%AD%CE%BA%CF%80%CE%BB%CE%B7%CE%BE%CE%B7-%CE%BF%CE%B9-%CE%BC%CE%B9%CE%BA%CF%81%CE%AD%CF%82-%CF%84%CF%81%CE%AC%CF%80%CE%B5%CE%B6%CE%B5%CF%82-%CE%B4%CE%B5%CE%BD-%CE%BA%CE%B1%CF%84%CE%B1%CF%86%CE%AD%CF%81%CE%BD%CE%BF%CF%85%CE%BD-%CE%BD%CE%B1-%CF%83%CF%85%CE%B3%CE%BA%CE%B5%CE%BD%CF%84%CF%81%CF%8E%CF%83%CE%BF%CF%85%CE%BD-%CF%84%CE%B1-%CE%B1%CF%80%CE%B1%CF%81%CE%B1%CE%AF%CF%84%CE%B7%CF%84%CE%B1-%CE%BA%CE%B5%CF%86%CE%AC%CE%BB%CE%B1%CE%B9%CE%B1-%E2%80%93-%CE%B1%CE%BD-%CE%B1%CF%80%CE%BF%CF%84%CF%8D%CF%87%CE%BF%CF%85%CE%BD-%CE%B8%CE%B1-%CF%83%CF%80%CE%AC%CF%83%CE%BF%CF%85%CE%BD-%CF%83%CE%B5-good-%CE%BA%CE%B1%CE%B9-bad-%CE%BA%CE%B1%CE%B9-%CF%84%CE%B1-%CF%85%CE%B3%CE%B9%CE%AE-%CF%84%CE%BC%CE%AE%CE%BC%CE%B1%CF%84%CE%B1-%CE%B8%CE%B1-%CE%BC%CE%B5%CF%84%CE%B1%CF%86%CE%B5%CF%81%CE%B8%CE%BF%CF%8D%CE%BD-%CF%83%CF%84%CE%BF-good-%CF%84%CE%B1%CF%87%CF%85%CE%B4%CF%81%CE%BF%CE%BC%CE%B9%CE%BA%CF%8C-%CF%84%CE%B1%CE%BC%CE%B9%CE%B5%CF%85%CF%84%CE%AE%CF%81%CE%B9%CE%BF-%E2%80%93-%CE%BF%CE%B9-bad-bank-%CE%B8%CE%B1-%CE%B5%CE%BD%CE%BF%CF%80%CE%BF%CE%B9%CE%B7%CE%B8%CE%BF%CF%8D%CE%BD

________________________________________________

να μπούμε στη λογική του Oλλανδού:
αυτές οι μικρές τράπεζες κινδυνεύουν να τεμαχιστούν
μπορεί κάποιος να θεωρεί ότι οι καταθέτες τους, όποιοι είναι θα σωθούν σίγουρα;
μήπως αυτοί θα είναι οι πρώτοι που θα ακολουθήσουν τη κυπριακή μοίρα;
